Home » Insights » CEO Voices – wywiad z Björnem Dalemo Prezesem i Dyrektorem Generalnym (CEO) Länsförsäkringar AB

CEO Voices – wywiad z Björnem Dalemo Prezesem i Dyrektorem Generalnym (CEO) Länsförsäkringar AB

cze 24, 2026 CEO Voices


Nowoczesne ubezpieczenia dla zmieniającego się świata

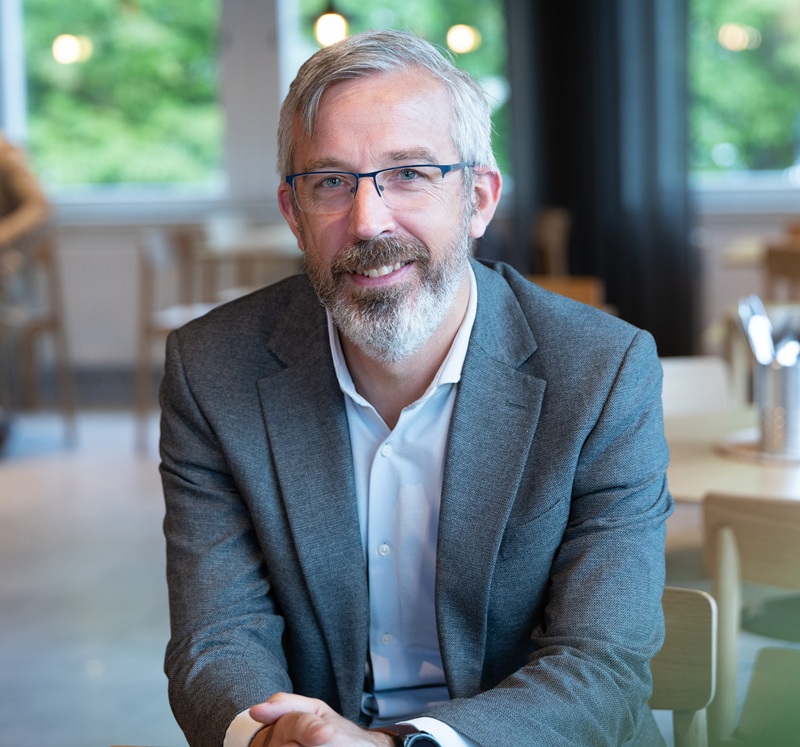
O Björnie Dalemo

Od maja 2025 roku Björn Dalemo pełni funkcję Prezesa i Dyrektora Generalnego (CEO) Länsförsäkringar AB – wspólnej spółki należącej do Grupy Länsförsäkringar – po okresie sprawowania tej funkcji jako p.o. CEO. Został formalnie powołany na stanowisko z dniem 1 grudnia 2025 roku.

Do Länsförsäkringar dołączył w 2019 roku jako dyrektor jednostki biznesowej ds. ubezpieczeń majątkowych i osobowych (Property & Casualty) i odegrał kluczową rolę w kształtowaniu rozwoju strategicznego oraz transformacji operacyjnej organizacji na poziomie całej federacji.

Przed dołączeniem do Länsförsäkringar zdobył bogate doświadczenie branżowe, zajmując wysokie stanowiska w Trygg‑Hansa, w tym funkcję Chief Underwriting Officer. Oprócz obowiązków CEO pełnił również funkcje kierownicze w obszarach biznesowych grupy oraz angażował się w inicjatywy wzmacniające współpracę z regionalnymi spółkami ubezpieczeniowymi w całej Szwecji.


O Länsförsäkringar AB

Länsförsäkringar AB, założona na początku XX wieku, jest wspólną spółką należącą do Grupy Länsförsäkringar – szwedzkiej grupy usług finansowych będącej własnością klientów.

Grupa składa się z 23 niezależnych regionalnych towarzystw ubezpieczeniowych, z których każde należy do klientów w swoich regionach. Wspólnie oferują one szeroki zakres usług bankowych, ubezpieczeniowych, emerytalnych i powiązanych, działając pod wspólną marką Länsförsäkringar.

Länsförsäkringar AB odpowiada za rozwój, koordynację strategiczną oraz wspólne operacje w zakresie bankowości, ubezpieczeń na życie, ubezpieczeń majątkowych oraz ubezpieczeń zwierząt, zapewniając efekt skali i spójne świadczenie usług w całym kraju.

Za pośrednictwem spółek zależnych – w tym jednego z większych banków detalicznych w Szwecji oraz znaczącej działalności w obszarze ubezpieczeń na życie – Grupa obsługuje kilka milionów klientów, wspierając potrzeby finansowe osób prywatnych, firm oraz sektora rolniczego.

Aspekty środowiskowe i zrównoważony rozwój są integralną częścią działalności wszystkich spółek wchodzących w skład Grupy Länsförsäkringar, które posiadają certyfikaty zgodne z międzynarodowymi standardami, takimi jak ISO 14001.


O Länsförsäkringar AB

Länsförsäkringar AB, założona na początku XX wieku, jest wspólną spółką należącą do Grupy Länsförsäkringar – szwedzkiej grupy usług finansowych będącej własnością klientów.

Grupa składa się z 23 niezależnych regionalnych towarzystw ubezpieczeniowych, z których każde należy do klientów w swoich regionach. Wspólnie oferują one szeroki zakres usług bankowych, ubezpieczeniowych, emerytalnych i powiązanych, działając pod wspólną marką Länsförsäkringar.

Länsförsäkringar AB odpowiada za rozwój, koordynację strategiczną oraz wspólne operacje w zakresie bankowości, ubezpieczeń na życie, ubezpieczeń majątkowych oraz ubezpieczeń zwierząt, zapewniając efekt skali i spójne świadczenie usług w całym kraju.

Za pośrednictwem spółek zależnych – w tym jednego z większych banków detalicznych w Szwecji oraz znaczącej działalności w obszarze ubezpieczeń na życie – Grupa obsługuje kilka milionów klientów, wspierając potrzeby finansowe osób prywatnych, firm oraz sektora rolniczego.

Aspekty środowiskowe i zrównoważony rozwój są integralną częścią działalności wszystkich spółek wchodzących w skład Grupy Länsförsäkringar, które posiadają certyfikaty zgodne z międzynarodowymi standardami, takimi jak ISO 14001.

Podsumowanie

W ciągu ostatnich 25 lat rozwój danych, zaawansowane analizy oraz digitalizacja znacząco przekształciły sektor ubezpieczeniowy – umożliwiając firmie Länsförsäkringar AB bardziej precyzyjną ocenę ryzyka oraz oferowanie szybszych i bardziej dostępnych doświadczeń klientom.

W przyszłości zmiany klimatyczne i katastrofy naturalne będą stanowiły strukturalne wyzwania, podczas gdy ryzyka gospodarcze i geopolityczne będą wymagały stałego zarządzania.

Rozwój technologii – takich jak sztuczna inteligencja, Internet Rzeczy czy w dalszej perspektywie komputery kwantowe – sprawi, że ubezpieczenia staną się integralną częścią codziennych ekosystemów, umożliwią automatyzację underwritingu i likwidacji szkód oraz zwiększą znaczenie działań prewencyjnych.

Kanały cyfrowe przejmą obsługę rutynowych interakcji, jednak relacje międzyludzkie pozostaną kluczowe dla budowania zaufania oraz obsługi bardziej złożonych sytuacji.

Sukces w zintegrowanych modelach ubezpieczeniowo-bankowych będzie zależał od spójnych ścieżek klienta, silnych relacji lokalnych, skutecznej realizacji, właściwie ustawionych systemów motywacyjnych oraz solidnej infrastruktury danych – zapewniając Länsförsäkringar AB pozycję zaufanej, należącej do klientów i coraz bardziej data-driven organizacji.

Pytania Marcina Pluty, Prezesa Sollers Consulting,

do Björna Dalemo, CEO Länsförsäkringar AB

Marcin Pluta: Ostatnie 25 lat: Jakie były najważniejsze zmiany technologiczne w branży ubezpieczeniowej w ciągu ostatnich 25 lat i jakie miały znaczenie dla działalności Länsförsäkringar AB?

Björn Dalemo: Patrząc wstecz na ostatnie 25 lat, szczególnie wyróżniają się trzy czynniki: ogromny wzrost dostępności danych, rozwój zaawansowanej analityki oraz dynamiczny rozwój kanałów cyfrowych.

Przeszliśmy od oceny ryzyka na poziomie całych portfeli do bardzo precyzyjnego modelowania – w niektórych liniach niemal na poziomie pojedynczego klienta. Jednocześnie uczenie maszynowe i narzędzia predykcyjne zmieniły sposób selekcji ryzyka i zarządzania szkodami, co pozwoliło ograniczyć wskaźniki szkodowości i nadużyć, a także podniosło standardy dobrego underwriting’u.

Digitalizacja była równie istotna. W przypadku LFAB usługi internetowe i mobilne, ścieżki sprzedaży online oraz bankowość internetowa całkowicie zmieniły sposób interakcji z klientami. Wiele czynności, które wcześniej realizowano w oddziałach lub telefonicznie, dziś klienci wykonują samodzielnie cyfrowo – co oznacza częstsze, ale krótsze kontakty oraz znacznie wyższe oczekiwania co do dostępności 24/7, szybkości i prostoty.
"Sztuczna inteligencja zautomatyzuje underwriting i obsługę szkód w przypadku standardowych ryzyk, jednak zaufanie i empatia pozostaną niezastąpione w sytuacjach kryzysowych.”

Marcin Pluta: Obecne wyzwania: Świat mierzy się obecnie z licznymi wyzwaniami geopolitycznymi, gospodarczymi i środowiskowymi. Które z nich uważają Państwo za najważniejsze z perspektywy Länsförsäkringar AB? W jaki sposób na nie odpowiadacie?

Björn Dalemo: Wszystkie trzy grupy ryzyk są istotne, ale oddziałują na nas w różny sposób i w różnych horyzontach czasowych. Ryzyka gospodarcze są najbardziej znane – recesje, inflacja czy wahania rynków zarządzamy poprzez politykę cenową, zarządzanie kapitałem oraz inwestycje. Ryzyko geopolityczne oznacza przede wszystkim rosnącą niepewność i fragmentację – pojawiają się obszary wykluczone z underwriting’u, inwestycji czy współpracy technologicznej, a także konieczność ścisłego przestrzegania sankcji.

Najbardziej strukturalnym wyzwaniem pozostaje środowisko, w szczególności zmiany klimatu. Już obserwujemy częstsze i bardziej dotkliwe szkody pogodowe, zmiany map ryzyka oraz zaostrzenie regulacji.

Nasza odpowiedź jest dwutorowa. Po pierwsze, klasyczne zarządzanie ryzykiem: reasekuracja, zarządzanie kapitałem, polityka cenowa oraz ostrożne zarządzanie ekspozycją na ryzyko. Po drugie, działania prewencyjne i transformacja: LFAB oraz regionalne spółki Grupy Länsförsäkringar realizują szeroki zakres działań zapobiegawczych w obszarze klimatu, zagrożeń naturalnych i zdrowia – poprzez nasze produkty, usługi prewencji szkód oraz inicjatywy lokalne. Wspieramy również szerszą transformację dzięki naszym inwestycjom i finansowaniu, traktując to zarówno jako naszą odpowiedzialność jako organizacji należącej do klientów, jak i jako strategiczną szansę.

Marcin Pluta: Kolejne 25 lat: Jakie zmiany będą miały największy wpływ na branżę ubezpieczeniową w przyszłości? Jakie są Państwa oczekiwania wobec działalności Länsförsäkringar AB? Jaką rolę odegrają rozwój technologii, takich jak sztuczna inteligencja, Internet Rzeczy czy komputery kwantowe?

Björn Dalemo: Prognozowanie perspektywy 25 lat do przodu jest ryzykowne – nawet przewidywanie na dwa lata bywa trudne – jednak kilka kluczowych trendów jest już dziś wyraźnych. Ubezpieczenia będą w znacznie większym stopniu zintegrowane z ekosystemami cyfrowymi, co oznacza, że zamiast kupować odrębną polisę, klienci będą otrzymywać ochronę „wbudowaną” w ich samochód, platformę domową, bank czy miejsce pracy.

Przejdziemy od statycznych produktów i corocznego odnawiania polis w kierunku bardziej ciągłych relacji z klientem, w których znacznie większą rolę odgrywać będą działania prewencyjne oraz taryfikacja w czasie rzeczywistym.

Sztuczna inteligencja będzie centralnym elementem tej transformacji. Underwriting oraz likwidacja szkód w przypadku wielu standardowych ryzyk będą w dużym stopniu zautomatyzowane, a rzeczywista konkurencja będzie dotyczyć jakości danych, sposobu zarządzania modelami oraz tempa, w jakim będziemy w stanie oferować i zawierać ochronę ubezpieczeniową.

Internet Rzeczy (IoT) zapewni nam stały dostęp do danych z samochodów, domów, gospodarstw rolnych i przedsiębiorstw, które będziemy mogli wykorzystywać zarówno do taryfikacji, jak i działań prewencyjnych. Komputery kwantowe pozostają jeszcze perspektywą bardziej odległą, jednak w dłuższym okresie mogą istotnie zmienić sposób prowadzenia zaawansowanych obliczeń w obszarze zarządzania ryzykiem i kapitałem.

Dla Grupy Länsförsäkringar kluczowym zadaniem jest zachowanie tego, co stanowi naszą istotę – bycia zaufaną, silnie zakorzenioną lokalnie organizacją należącą do klientów – przy jednoczesnym stawaniu się organizacją znacznie bardziej opartą na danych oraz bardziej modułową w sposobie dystrybucji, oceny ryzyka i alokacji kapitału.

"Zmiana klimatu to nie tylko ryzyko do zarządzania – to także szansa na rozwój działań prewencyjnych, wspieranie transformacji oraz odpowiedzialne innowacje jako firma należąca do klientów."

Marcin Pluta: Relacje z klientami: Zakłady ubezpieczeń od lat budują złożone relacje z klientami. W wyniku postępującej digitalizacji są one obecnie poddawane dodatkowej presji związanej ze zmianą zachowań klientów. Jak branża ubezpieczeniowa zareaguje na tę sytuację? Czy uważa Pan, że kanały cyfrowe i mobilne wspierane przez sztuczną inteligencję ostatecznie przejmą relacje z klientami?

Björn Dalemo: Digitalizacja rozbija tradycyjną, długoterminową relację osobistą na wiele krótkich interakcji cyfrowych, co wywiera realną presję na sposób, w jaki postrzegamy i kształtujemy relacje z klientami. Nie uważam, że właściwą odpowiedzią jest „walka” z tym trendem – należy raczej przeprojektować tę relację. Większość prostych potrzeb, takich jak przygotowanie oferty, drobne zmiany w polisach, podstawowe zgłoszenia szkód czy dostęp do dokumentów, powinna być obsługiwana szybko i wygodnie poprzez kanały cyfrowe i mobilne. Doradztwo ze strony człowieka powinno koncentrować się tam, gdzie ma to rzeczywiście największe znaczenie – na przykład w przypadku poważnych szkód, istotnych wydarzeń życiowych, złożonych ryzyk biznesowych czy trudnych sytuacji finansowych.

Sztuczna inteligencja będzie w tym procesie odgrywać kluczową rolę. W wielu przypadkach stanie się pierwszym punktem kontaktu poprzez czaty, rozwiązania głosowe i narzędzia typu asystent, które będą w stanie rozwiązywać proste sprawy oraz przygotowywać informacje dla pracowników. Z czasem doprowadzi to do przeniesienia dużej części interakcji do kanałów cyfrowych, obniżenia kosztów oraz zwiększenia oczekiwań klientów w zakresie szybkości i personalizacji. Sztuczna inteligencja nie zastąpi jednak potrzeby budowania relacji międzyludzkich w ubezpieczeniach, ponieważ zaufanie opiera się również na empatii i odpowiedzialności w sytuacjach, gdy dochodzi do poważnych zdarzeń.

Szersze pytanie strategiczne dotyczy tego, kto będzie właścicielem interfejsu relacji z klientem: ubezpieczyciele czy platformy, w których ubezpieczenia są osadzone (banki, producenci samochodów, platformy technologiczne, pracodawcy). Jeżeli ubezpieczyciele nie będą wystarczająco inwestować w wysokiej jakości doświadczenia cyfrowe oraz silne wsparcie ze strony doradców, relację przejmą platformy, a my ryzykujemy sprowadzenie do roli niewidocznych podmiotów – wyłącznie dostawców kapitału funkcjonujących w tle. Zwyciężą ci, którzy wykorzystają sztuczną inteligencję i narzędzia cyfrowe do pogłębiania relacji z klientami, a nie do ich spłycania.

"Ubezpieczenia będą w znacznie większym stopniu integrowane z ekosystemami cyfrowymi – klient nie będzie już kupował polisy jako osobnego produktu, lecz otrzyma ochronę w ramach samochodu, platformy domowej, banku czy miejsca pracy."

Marcin Pluta: W ciągu ostatnich 29 lat Länsförsäkringar AB rozwijała i rozbudowywała działalność bankową. Model bancassurance w przeszłości napotykał liczne wyzwania i niepowodzenia. Jakie – z Państwa perspektywy – są najważniejsze czynniki sukcesu w zintegrowanej działalności bankowej i ubezpieczeniowej?

Björn Dalemo: Punktem wyjścia jest to, że integracja musi w wyraźny sposób poprawiać doświadczenie klienta, a nie jedynie przynosić korzyści naszej organizacji. Skuteczny model oferuje prostą i spójną relację finansową – obejmującą codzienną bankowość, oszczędzanie, finansowanie oraz ochronę ubezpieczeniową, które wzajemnie się uzupełniają, zamiast stanowić przypadkowy zestaw produktów. Oznacza to konieczność projektowania kluczowych ścieżek klienta (takich jak zakup nieruchomości, rozpoczęcie lub rozwój działalności gospodarczej czy planowanie emerytury) w taki sposób, aby bankowość i ubezpieczenia naturalnie się wspierały. W przypadku lokalnej, należącej do klientów organizacji takiej jak Grupa Länsförsäkringar, połączenie silnej obecności lokalnej, długoterminowych relacji oraz szerokiej oferty może być bardzo skuteczne – o ile jest konsekwentnie realizowane.

Drugim czynnikiem sukcesu jest jakość realizacji na pierwszej linii kontaktu z klientem. Sprzedaż krzyżowa działa tylko wtedy, gdy doradcy dysponują odpowiednimi kompetencjami, narzędziami oraz systemem motywacyjnym, który pozwala im w naturalny, oparty na potrzebach klienta sposób rozmawiać zarówno o bankowości, jak i ubezpieczeniach. Systemy motywacyjne powinny premiować długoterminową wartość relacji oraz satysfakcję klienta, a nie wyłącznie bieżące wyniki sprzedażowe. Wszystko to musi opierać się na solidnych fundamentach danych i IT, które zapewniają wspólny widok klienta oraz umożliwiają płynne, spójne doświadczenia cyfrowe.

Na koniec, model ekonomiczny musi być realistyczny. Wartość bancassurance powinna wynikać z niższych kosztów pozyskania klienta, wyższej retencji oraz większego udziału w całkowitych potrzebach finansowych klienta – a nie z założenia, że każdy klient banku będzie korzystał z wielu produktów ubezpieczeniowych lub odwrotnie.

W przypadku Grupy Länsförsäkringar kluczowe są: jasno zdefiniowana i wiarygodna zintegrowana oferta, spójna dystrybucja i systemy motywacyjne, silne współdzielone dane i systemy oraz ład organizacyjny, który chroni zaufanie klientów, jednocześnie umożliwiając pełne wykorzystanie synergii wynikających z prowadzenia działalności zarówno bankowej, jak i ubezpieczeniowej.

CEO Voices Interviews

CEO Voices Wywiad z Gayle M. Page, Prezes FMNE Insurance
CEO Voices CEO Voices – wywiad z Michaelem Knaupem, prezesem zarządu DEVK
Björn Dalemo
CEO Voices CEO Voices – wywiad z Björnem Dalemo Prezesem i Dyrektorem Generalnym (CEO) Länsförsäkringar AB
Jeanette Ward - CEO of Texas Mutual
CEO Voices CEO Voices – wywiad z Jeanette Ward, CEO Texas Mutual
CEO Voices AI and Human Impact –
Raport Sollers „CEO Voices”
CEO Voices CEO Voices – Wywiad z Nickiem Moore’em, CEO Argenta Group
CEO Voices CEO Voices – Wywiad z Hanna Hartikainen, dyrektor generalną Fennia
CEO Voices CEO Voices – Wywiad z Brendą Gibson, dyrektor generalną Red River Mutual
Juerg-Schiltknecht-Helvetia-Deutschland
CEO Voices CEO Voices – wywiad z Dr Jürgiem Schiltknechtem, prezesem zarządu Helvetia Deutschland
CEO Voices CEO Voices – Wywiad z Andrejem Slaparem, Prezesem Zarządu Zavarovalnica Triglav

Napisz do nas

Marcin Pluta
President