Home » Insights » CEO Voices – Entretien avec Björn Dalemo, Président et CEO de Länsförsäkringar AB

CEO Voices – Entretien avec Björn Dalemo, Président et CEO de Länsförsäkringar AB

Juin 24, 2026 CEO Voices


Une assurance moderne pour un monde en mutation

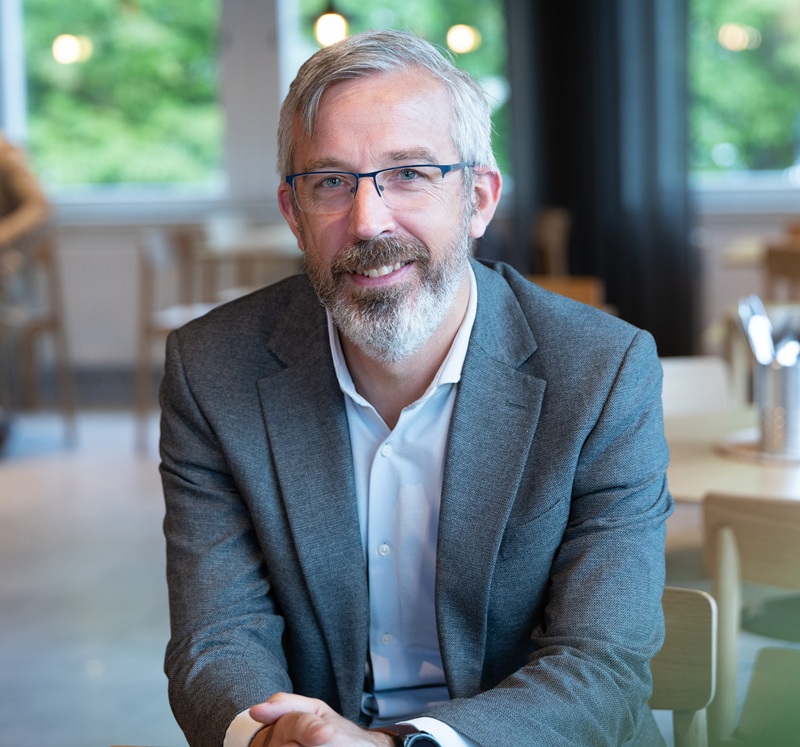
À propos de Björn Dalemo

Depuis mai 2025, Björn Dalemo exerce les fonctions de Président et Directeur général (CEO) de Länsförsäkringar AB – la société commune de l’Alliance Länsförsäkringar – après une période durant laquelle il a occupé le poste de CEO par intérim. Sa nomination officielle est entrée en vigueur le 1er décembre 2025.

Björn Dalemo a rejoint Länsförsäkringar en 2019 en tant que responsable du pôle d’activité IARD (Property & Casualty) et a joué un rôle central dans la conduite du développement stratégique et de la transformation opérationnelle de l’entreprise à l’échelle de l’ensemble de la société.

Avant son arrivée chez Länsförsäkringar, il a acquis une vaste expérience sectorielle dans des fonctions de direction chez Trygg Hansa, notamment en tant que Chief Underwriting Officer. En plus de ses responsabilités de CEO, Björn Dalemo a exercé des fonctions de direction dans différents domaines d’activité du groupe et a contribué à des initiatives visant à renforcer la coopération avec les compagnies d’assurance régionales à travers la Suède.


À propos de Länsförsäkringar AB

Fondée au début du XXe siècle, Länsförsäkringar AB est la société commune de l’Alliance Länsförsäkringar, un groupe de services financiers suédois détenu par ses clients.

L’Alliance se compose de 23 compagnies d’assurance régionales indépendantes, chacune détenue par des clients dans leur comté respectif, qui, ensemble, proposent une large gamme de services bancaires, d’assurance, de retraite et de services associés sous la marque commune Länsförsäkringar.

Länsförsäkringar AB assure le développement, la coordination stratégique et les opérations conjointes dans les domaines de la banque, de l’assurance vie, de l’assurance non-vie et de l’assurance animale pour l’Alliance, permettant des économies d’échelle et une prestation de services harmonisée à l’échelle nationale.

Par l’intermédiaire de ses filiales – dont l’une des principales banques Suédoise et d’activités assurance-vie – le groupe sert plusieurs millions de clients et répond à des besoins financiers étendus pour les particuliers, les entreprises et les acteurs du secteur agricole.

Les considérations environnementales et de durabilité sont intégrées dans les opérations de toutes les sociétés de l’Alliance, qui sont certifiées conformément à des normes internationales telles que la norme ISO 14001.


About Länsförsäkringar AB

Founded in the early 20th century, Länsförsäkringar AB is the joint company of the Länsförsäkringar Alliance, a customer owned financial services group in Sweden. The Alliance comprises 23 independent regional insurance companies, each owned by customers in their respective counties, which together offer a broad range of banking, insurance, pension and related services under the shared Länsförsäkringar brand.

Länsförsäkringar AB conducts development, strategic coordination and joint operations in banking, life assurance, non life insurance and animal insurance for the Alliance, enabling economies of scale and unified service delivery across the country. Through its subsidiaries, including one of Sweden’s larger retail banks and significant life insurance operations, the Group serves several million customers and supports comprehensive financial needs for individuals, businesses and agricultural clients. Environmental and sustainability considerations are integrated into the operations of all companies within the Alliance, which are certified in accordance with international standards such as ISO 14001.
Summary

Au cours des 25 dernières années, l’essor des données, les capacités analytiques avancées et la digitalisation ont transformé le secteur de l’assurance – permettant à Länsförsäkringar AB d’évaluer les risques avec une plus grande granularité et d’offrir un parcours client plus rapide et plus accessible.

À l’avenir, le changement climatique et les catastrophes naturelles représentent des défis structurels – tandis que les risques économiques et géopolitiques nécessitent une gestion continue.

Les évolutions technologiques – y compris l’IA et l’IdO et, à terme, l’informatique quantique – intégreront davantage l’assurance dans les écosystèmes du quotidien, automatiseront la souscription et la gestion des sinistres, et renforceront la prévention.

Les canaux numériques prendront en charge les interactions courantes – mais les relations humaines resteront essentielles pour instaurer la confiance et gérer les situations complexes.

Le succès de l’intégration entre assurance et banque repose sur des parcours clients cohérents, de solides relations locales, une exécution efficace, des intérêts alignées et une infrastructure de données robuste – garantissant que Länsförsäkringar AB reste une organisation de confiance, détenue par ses clients et de plus en plus pilotée par les données.

Questions de Marcin Pluta, Président de Sollers Consulting,
à Björn Dalemo, CEO de Länsförsäkringar AB

Marcin Pluta : Les 25 dernières années : Quelles ont été les évolutions technologiques les plus importantes pour le secteur de l’assurance au cours des 25 dernières années et quelle importance ont-elles eu pour l’activité de LFAB ?

Björn Dalemo : Si je regarde en arrière sur 25 ans, trois évolutions ressortent clairement pour l’assurance : une augmentation massive des données disponibles, des capacités analytiques plus puissantes et l’essor des canaux numériques.

Nous sommes passés d’une tarification et d’une souscription à un niveau relativement global de portefeuille à une capacité d’évaluer les risques de manière beaucoup plus granulaire, presque client par client dans certaines lignes. Parallèlement, le machine learning et d’autres outils prédictifs ont transformé la manière dont nous sélectionnons les risques et gérons les sinistres, contribuant à réduire les ratios de sinistralité et la fraude, tout en rehaussant les exigences en matière de « bonne souscription ».

La digitalisation a été tout aussi déterminante. Dans le cas de LFAB, les services internet et mobiles, les parcours de devis et de souscription en ligne pour l’assurance habitation et automobile, ainsi que la banque en ligne ont complètement transformé la manière dont nous interagissons avec les clients. De nombreuses interactions auparavant traitées en agence ou par téléphone sont désormais gérées directement par le client via des canaux numériques, ce qui entraîne des contacts plus fréquents mais plus courts, ainsi que des attentes nettement plus élevées en matière d’accès 24h/24 et 7j/7, de rapidité et de simplicité.
« L’intelligence artificielle automatisera la souscription et la gestion des sinistres pour les risques standard, mais la confiance et l’empathie resteront irremplaçables lorsque survient un événement grave. »

Marcin Pluta : Défis actuels : Le monde est actuellement confronté à de nombreux défis géopolitiques, économiques et environnementaux. Lesquels considérez-vous comme les plus importants du point de vue de LFAB ? Comment y faites-vous face ?

Björn Dalemo : Ces trois dimensions sont importantes pour nous, mais elles nous affectent de manière différente et selon des horizons temporels distincts.

Les risques économiques sont les plus familiers : les récessions, l’inflation et les fluctuations des marchés vont et viennent, et nous les gérons à travers la tarification, la gestion du capital et nos investissements. Le risque géopolitique concerne d’avantage une incertitude persistante et une fragmentation croissante ; il crée des zones d’exclusion pour la souscription, les investissements et les partenariats technologiques ; nous accordons également une attention particulière au respect des sanctions.

La dimension environnementale, en particulier le changement climatique et les catastrophes naturelles, constitue le défi le plus structurel. Nous observons déjà des sinistres météorologiques plus fréquents et plus graves, des cartes de risques en évolution et un durcissement de la réglementation, ce qui affecte directement nos coûts de sinistre, notre tarification et, dans certains cas, si certains risques peuvent continuer d’être assuré.

Il y a deux parties pour notre réponse. Premièrement, la gestion classique des risques : réassurance, gestion du capital, tarification et gestion prudente de l’exposition. Deuxièmement, la prévention et la transition : LFAB et les compagnies régionales du groupe LF mènent de nombreuses actions de prévention liées au climat, aux risques naturels et à la santé, à travers nos produits, nos services de prévention des sinistres et des initiatives locales. Nous cherchons également à soutenir la transition au sens large par nos investissements et notre financement, et nous considérons cela à la fois comme une responsabilité en tant qu’entreprise détenue par ses clients et comme une opportunité stratégique.

Marcin Pluta : Les 25 prochaines années : Quels changements auront le plus grand impact sur le secteur de l’assurance à l’avenir ? Qu’attendez-vous pour l’activité de LFAB ? Quel rôle joueront les développements technologiques tels que l’IA, l’IdO ou les ordinateurs quantiques ?

Björn Dalemo : Prévoir sur 25 ans est risqué – même dans deux ans, c’est difficile – mais certaines tendances sont assez claires. L’assurance sera beaucoup plus intégrée dans les écosystèmes numériques, de sorte que, au lieu d’acheter une police distincte, les clients bénéficieront d’une couverture « intégrée » à leur voiture, leur plateforme domestique, leur banque ou leur employeur.

Nous passerons de produits statiques avec renouvellement annuel à des relations plus continues, dans lesquelles la prévention et la tarification en temps réel joueront un rôle bien plus important.

L’intelligence artificielle sera au cœur de cette évolution. La souscription et la gestion des sinistres pour de nombreux risques standard seront fortement automatisées, et la véritable concurrence portera sur la qualité des données, la gouvernance des modèles et la rapidité avec laquelle nous pourrons accorder la couverture.

L’IdO fournira des données continues provenant des voitures, des habitations, des exploitations agricoles et des entreprises, que nous pourrons utiliser à la fois pour la tarification et la prévention. L’informatique quantique est plus lointaine, mais pourrait, à terme, transformer la manière dont nous réalisons des calculs complexes en matière de gestion des risques et du capital.

Pour LF, l’enjeu est de rester fidèle à ce que nous sommes au fond : une entreprise de confiance, ancrée localement et détenue par ses clients – tout en devenant beaucoup plus orientée données et plus modulaire dans la distribution, la souscription et l’allocation du capital.
« Le changement climatique n’est pas seulement un risque à gérer – c’est aussi une opportunité de renforcer la prévention, de soutenir la transition et d’innover de manière responsable en tant qu’entreprise détenue par ses clients. »

Marcin Pluta : Relations clients : Les compagnies d’assurance construisent depuis longtemps des relations clients complexes. Celles-ci sont aujourd’hui soumises à une pression supplémentaire en raison de l’évolution des comportements des clients dans la digitalisation. Comment le secteur de l’assurance va-t-il réagir à cette situation ? Pensez-vous que les canaux de communication numériques et mobiles, soutenus par l’intelligence artificielle, finiront par prendre en charge les relations clients des assureurs ?

Björn Dalemo : La digitalisation fragmente la relation personnelle traditionnelle à long terme en de nombreuses interactions numériques courtes, ce qui exerce une pression réelle sur notre manière de concevoir les relations clients. Je ne pense pas que la réponse soit de « lutter » contre cette tendance, mais plutôt de redéfinir la relation.

La plupart des besoins simples, tels que les devis, les petites modifications de contrat, les sinistres de base et les documents, devraient être gérés rapidement et facilement via des canaux numériques et mobiles. Le conseil humain devrait se concentrer là où il est réellement essentiel – par exemple pour les sinistres majeurs, les événements de vie, les risques d’entreprise complexes et les situations de stress financier.

L’intelligence artificielle jouera un rôle central. Dans de nombreux cas, elle constituera le premier point de contact, via des outils de chat, de voix et d’assistance capables de résoudre des problèmes simples et de préparer des informations pour nos équipes. Avec le temps, cela entraînera un transfert d’une grande partie des interactions vers les canaux numériques, une réduction des coûts et une augmentation des attentes en matière de rapidité et de personnalisation.

L’IA ne remplacera toutefois pas la nécessité de relations humaines dans l’assurance, car la confiance repose également sur l’empathie et la responsabilité lorsque des situations graves se produisent.

La question stratégique plus large est de savoir qui contrôle l’interface client : les assureurs ou les plateformes dans lesquelles l’assurance est intégrée (banques, constructeurs automobiles, plateformes technologiques, employeurs). Si les assureurs n’investissent pas suffisamment dans des expériences numériques de qualité et dans un soutien humain solide, les plateformes s’approprieront la relation et nous risquons de devenir invisibles, de simples porteurs de capitaux en arrière-plan. Les gagnants seront ceux qui utiliseront l’IA et les outils numériques pour approfondir les relations, plutôt que de les diluer.
« L’assurance sera beaucoup plus intégrée dans les écosystèmes numériques – les clients ne se contenteront plus d’acheter une police, ils bénéficieront d’une couverture directement intégrée à leur voiture, à leur plateforme domestique, à leur banque ou à leur employeur. »

Marcin Pluta : Au cours des 29 dernières années, LFAB a développé et étendu ses activités bancaires. Le modèle de bancassurance a connu de nombreux défis et échecs dans le passé. Quels sont, selon vous, les facteurs clés de succès d’une activité intégrée d’assurance et de banque ?

Björn Dalemo : Le point de départ est que l’intégration doit clairement améliorer la vie du client, et pas seulement celle de notre organisation. Un modèle réussi offre une relation financière simple et cohérente : les services bancaires du quotidien, l’épargne, le crédit et la protection doivent fonctionner ensemble, plutôt que constituer un ensemble de produits disparates. Cela implique de concevoir les parcours clés (achat d’un logement, création ou développement d’une entreprise, préparation de la retraite) de manière à ce que la banque et l’assurance se complètent naturellement. Pour un groupe local et détenu par ses clients comme LF, la combinaison d’une forte présence locale, de relations de long terme et d’une offre large peut être très puissante si elle est exécutée de manière cohérente.

Le deuxième facteur de succès est l’exécution sur le terrain. Le cross-selling ne fonctionne que si les conseillers disposent des compétences, des outils et des intérêts nécessaires pour aborder naturellement les sujets de banque et d’assurance en fonction des besoins des clients. Les systèmes d’intérêts doivent récompenser la valeur à long terme de la relation et la satisfaction client, et non uniquement les ventes de produits à court terme. Tout cela doit reposer sur une base solide de données et de systèmes informatiques, permettant une vision partagée du client et des parcours numériques fluides.

Enfin, le modèle économique doit être réaliste. La valeur de la bancassurance doit venir de coûts d’acquisition plus faibles, d’une meilleure fidélisation et d’une part plus importante des besoins financiers de chaque client, plutôt que de supposer que chaque client bancaire achètera plusieurs produits d’assurance, ou inversement. Pour LF, les éléments essentiels sont une proposition intégrée claire et crédible, une distribution et des incitations alignées, des données et des systèmes communs solides, ainsi qu’une gouvernance qui préserve la confiance tout en permettant de tirer pleinement parti des avantages d’être à la fois une banque et un assureur.

CEO Voices Interviews

CEO Voices Entretien avec Gayle M. Page, Présidente de FMNE Insurance
CEO Voices CEO Voices – Entretien avec Michael Knaup, Président Directeur Général de DEVK
Björn Dalemo
CEO Voices CEO Voices – Entretien avec Björn Dalemo, Président et CEO de Länsförsäkringar AB
Jeanette Ward - CEO of Texas Mutual
CEO Voices CEO Voices – Entretien avec Jeanette Ward, CEO de Texas Mutual, réalisé par Sollers Consulting
CEO Voices L’IA et impact humain-
Rapport Sollers « CEO Voices »
CEO Voices CEO Voices – Entretien avec Nick Moore, CEO du groupe Argenta
CEO Voices CEO Voices – Entretien avec Hanna Hartikainen, CEO de Fennia
CEO Voices CEO Voices – Entretien avec Brenda Gibson, CEO de Red River Mutual, par Sollers Consulting
Juerg-Schiltknecht-Helvetia-Deutschland
CEO Voices CEO Voices – Entretien avec le Dr Jürg Schiltknecht, président de Helvetia Deutschland
CEO Voices CEO Voices – Entretien avec Andrej Slapar, Président du Conseil d’Administration de Zavarovalnica Triglav

Contactez-nous

Marcin Pluta
President