Home » Insights » CEO Voices – Ein Interview mit Hanna Hartikainen, CEO von Fennia, von Sollers Consulting

CEO Voices – Ein Interview mit Hanna Hartikainen, CEO von Fennia, von Sollers Consulting

März 19, 2026 CEO Voices


Schnell, intelligent und vertrauenswürdig: So passt sich die Versicherungbranche an die Zukunft an

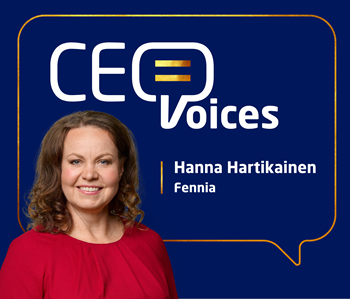
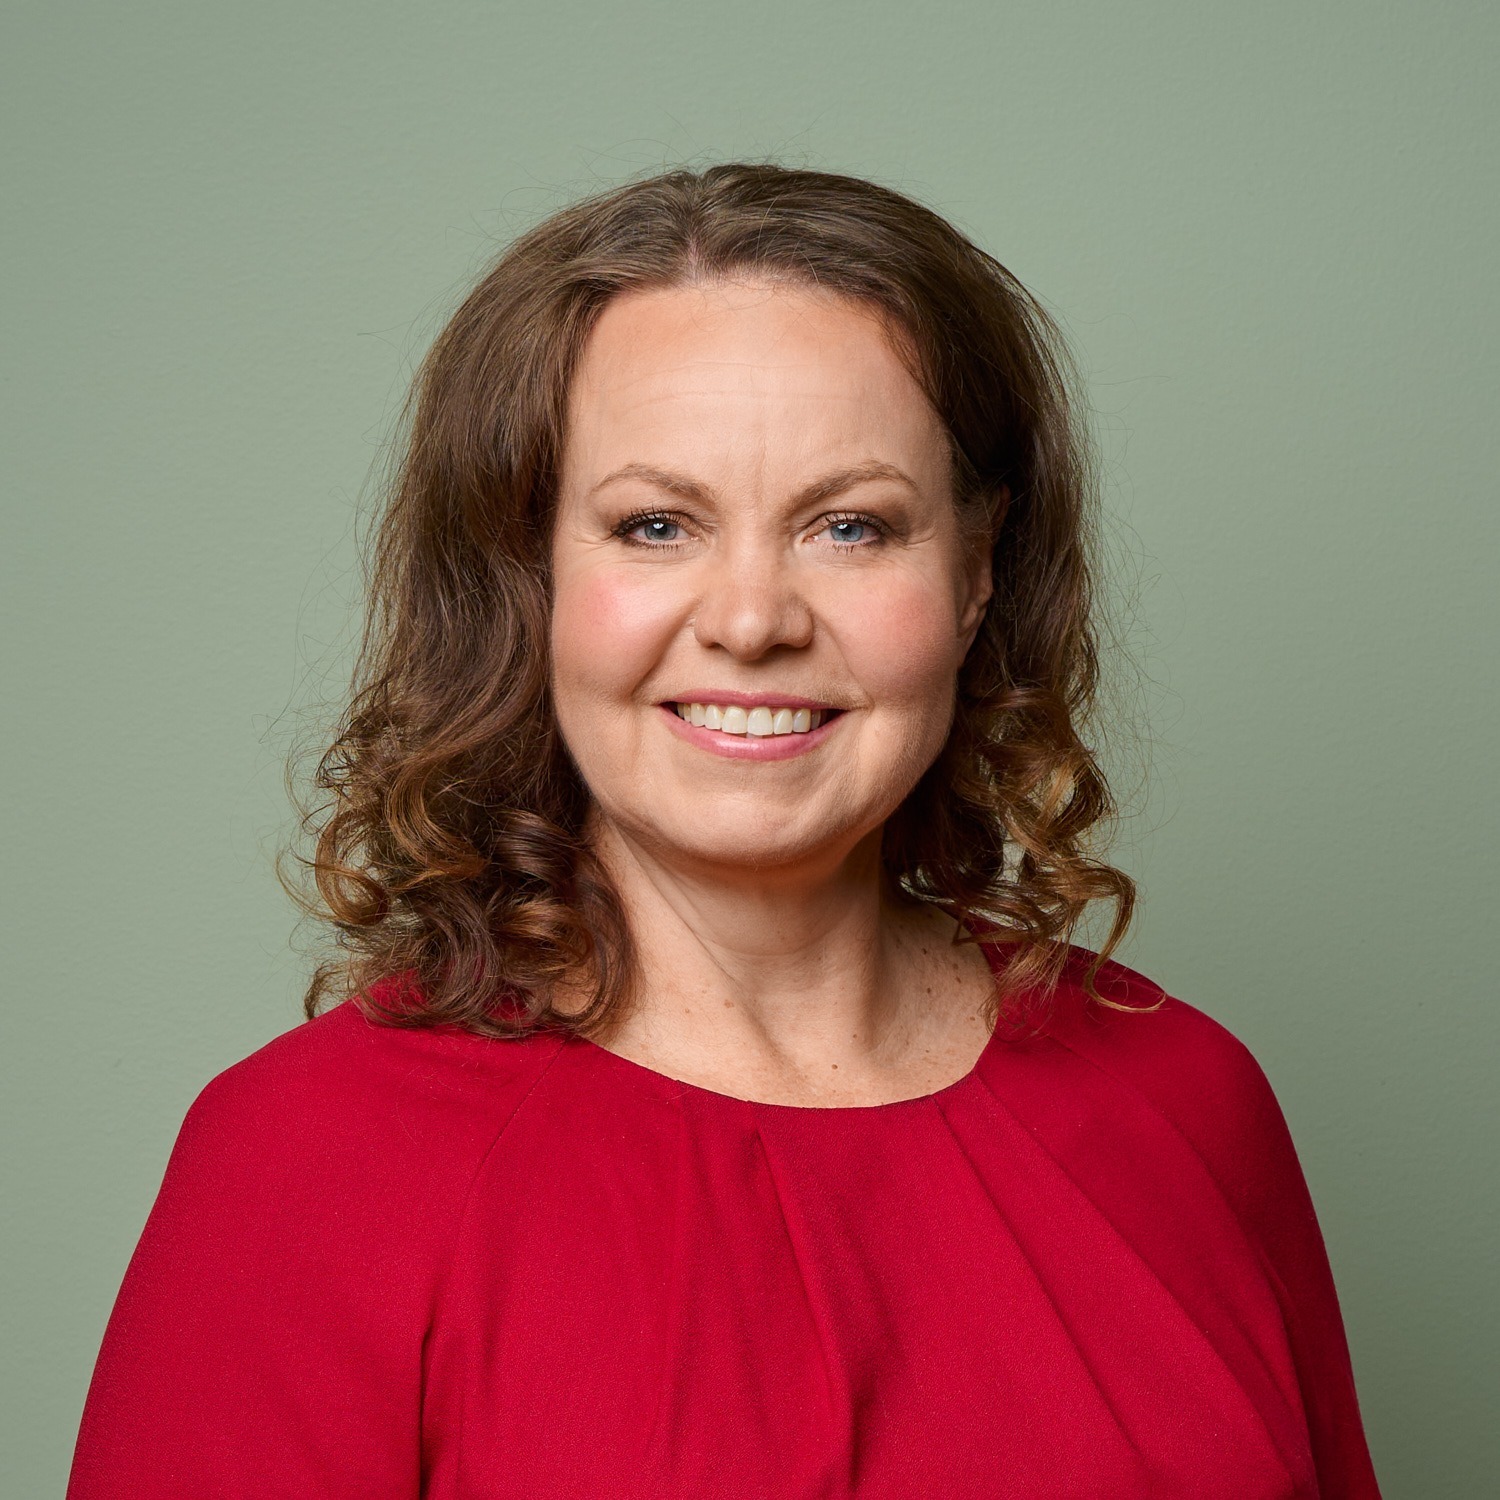
Über Hanna Hartikainen

Hanna Hartikainen ist seit März 2025 Chief Executive Officer von Fennia. Zuvor war sie Chief Executive Officer von LähiTapiola Keskinäinen Vahinkovakuutus, einem der führenden Schaden- und Unfallversicherer Finnlands.

Im Verlauf ihrer Karriere war Hartikainen CEO von OP-Henkivakuutus Oy und bekleidete zahlreiche leitende Positionen in der Finanz- und Versicherungsbranche, darunter Schlüsselrollen bei Pohjola Vakuutus sowie beim Osuuspankkikeskus (OP Central). In all ihren Stationen hat sie ihre umfassende Expertise in Versicherungsbetrieb, Change Management und strategischer Führung eingebracht.

Hartikainen ist Absolventin der Helsinki School of Economics und verfügt über einen Master of Science in Economics and Business Administration. Darüber hinaus absolvierte sie ein Executive MBA-Programm an der University of Jyväskylä, dass ihre ausgeprägten analytischen, finanziellen und strategischen Managementkompetenzen weiter stärkte.


Über Fennia

Fennia ist eine finnische Versicherungsgruppe auf Gegenseitigkeit, die 1882 gegründet wurde und sich auf Schaden-, Sach- und Lebensversicherungen für Unternehmen, Unternehmerinnen und Unternehmer sowie Privatkundinnen und -kunden spezialisiert hat.

Als Versicherungsverein auf Gegenseitigkeit sind die Kundinnen und Kunden zugleich Eigentümer des Unternehmens Dieses Modell sorgt für eine konsequent kundenorientierte Unternehmensführung und Produktentwicklung.

Zur Gruppe gehören Fennia (Schadenversicherung), Fennia Life (Lebens-, Renten- und Vorsorgeversicherungen) sowie Fennia-Service Ltd (operative Dienstleistungen). Gemeinsam bieten sie integrierte Lösungen im Risikomanagement, gesetzliche und freiwillige Versicherungen sowie umfassende Konzepte zur finanziellen Absicherung in ganz Finnland.

Fennia investiert kontinuierlich in die Modernisierung seiner Systeme und digitalen Dienstleistungen und legt gleichzeitig großen Wert auf Kundenerlebnis, operative Effizienz und langfristige Stabilität im Markt.
Zusammenfassung

In den vergangenen 25 Jahren hat Fennia seine tiefgreifendsten Veränderungen durch den Übergang von Filial- und telefonbasierten Services zu digitalen Kanälen erlebt – ein Wandel, der den finnischen Versicherungsmarkt grundlegend verändert hat. Wie Hanna Hartikainen betont: „Unsere Kundinnen und Kunden erwarten, dass unsere Dienstleistungen genauso schnell und nahtlos funktionieren wie jede moderne digitale Serviceleistung – und genau das ist es, was Fennia anstrebt.“


Mit Blick auf die Zukunft werden neue Technologien zusätzliche Möglichkeitenzur Wertschöpfung eröffnen und stärker personalisierte Dienstleistungen ermöglichen. Gleichzeitig unterstreicht Hartikainen, dass diese Technologien menschliche Expertise nicht ersetzen, sondern ergänzen werden – insbesondere in Bereichen, die Vertrauen und komplexe Entscheidungen erfordern.


Fennia bereitet sich aktiv auf die Zukunft vor, indem das Unternehmen seine geschäftliche und IT-Resilienz stärkt, in flexible Datenarchitekturen investiert und Führungs- sowie Organisationskompetenzen weiterentwickelt, die Anpassungsfähigkeit fördern. So stellt Fennia sicher, auch in einem sich rasch wandelnden Versicherungsumfeld, für seine Kundinnen und Kunden verlässlich zur Seite zu stehen.

Fragen von Marcin Pluta, Präsident von Sollers Consulting,
an Hanna Hartikainen, CEO von Fennia

Marcin Pluta: Die letzten 25 Jahre - Welche technologischen Entwicklungen waren Ihrer Meinung nach in den vergangenen 25 Jahren besonders bahnbrechend oder prägend für die Versicherungsbranche? Können Sie Beispiele nennen, die Sie persönlich erlebt haben – insbesondere im Kontext des finnischen Versicherungsmarktes?

Hanna Hartikainen:Die weitreichendste Veränderung war der Übergang von Filialen und telefonbasierten Services zu digitalen Kanälen – eine Entwicklung, die den finnischen Versicherungsmarkt genauso geprägt hat wie viele andere Branchen. Doch die Transformation geht weit über kundenorientierte Portale hinaus: Sie umfasst auch Automatisierung und Datenanalyse entlang der gesamten Wertschöpfungskette.

Unsere Kundinnen und Kunden erwarten, dass unsere Dienstleistungen genauso schnell und nahtlos funktionieren wie jede moderne digitale Serviceleistung – und genau das ist es, was Fennia anstrebt.

"Unsere Kundinnen und Kunden erwarten, dass unsere Dienstleistungen genauso schnell und nahtlos funktionieren wie jede moderne digitale Serviceleistung – und genau das ist es, was Fennia anstrebt."

Marcin Pluta: Aktuelle Herausforderungen - Die Welt steht derzeit vor zahlreichen geopolitischen, wirtschaftlichen und ökologischen Herausforderungen. Welche sind aus Sicht von Fennia besonders relevant, und wie gehen Sie damit um?

Hanna Hartikainen: Es ist schwierig, nur ein einzelnes Risiko hervorzuheben. Mit der 144-jährigen Geschichte von Fennia besteht unsere wichtigste Verantwortung darin, die langfristige Kontinuität unseres Geschäfts zu sichern – und das bedeutet auch auf mögliche negative Entwicklungen vorbereitet zu sein.

Neben dem Management unserer eigenen Risiken besteht unsere zentrale Aufgabe darin, unseren Eigentümer-Kundinnen und -Kunden zu helfen, ihre Risiken zu reduzieren – ein Thema, das angesichts der aktuellen Herausforderungen im Marktumfeld zunehmend an Bedeutung gewinnt.

Ein praktisches Beispiel: Wir investieren konsequent in die Resilienz sowohl unserer Geschäftsprozesse als auch unserer IT-Systeme. Damit stellen wir sicher, dass wir unsere Kundinnen und Kunden auch in den nächsten 144 Jahren – und darüber hinaus – zuverlässig unterstützen können.

Marcin Pluta: Die nächsten 25 Jahre - Welche Veränderungen werden Ihrer Meinung nach künftig den größten Einfluss auf die Versicherungsbranche haben? Was erwarten Sie für das Geschäft von Fennia? Welche Rolle werden technologische Entwicklungen wie Generative AI, autonome Agenten, No-Code-Plattformen, Telematik & IoT sowie Klima-Analytik spielen?

Hanna Hartikainen: Die Versicherungsbranche wird weiterhin von sich schnell wandelnden Risiken, steigenden Kundenerwartungen hinsichtlich schnellerer und stärker personalisierter Dienstleistungen sowie strengeren Anforderungen an Transparenz bei Preisen, Daten und Entscheidungsprozessen geprägt sein.

Die Entwicklung und Einführung agentischer KI dürfte einen erheblichen Einfluss auf unser Geschäft haben. Der größte Einfluss könnte jedoch von einem Anwendungsfall ausgehen, der heute noch gar nicht existiert. Das stellt enorme Anforderungen an die Anpassungsfähigkeit der Versicherer.

Ein verbesserter Zugang zu Daten, sowie vielfältigere Möglichkeiten diese zu nutzen, werden neue tragfähige Wertschöpfungsmodelle im gesamten Versicherungsökosystem ermöglichen. Versicherung war schon immer ein datengetriebenes Geschäft – und seit Jahrzehnten auch ein Softwaregeschäft.

Gleichzeitig ist zu berücksichtigen, dass Teile des Marktes – Kundinnen und Kunden, Partner und Lieferanten – weiterhin an traditionellen Arbeitsweisen und Altsystemen festhalten werden. Als etablierter Versicherer mit ehrgeizigen Zukunftsplänen und einer historisch gewachsenen Kundenbasis müssen wir neue Technologien nutzen können, ohne das Vertrauen unserer bestehenden Kundinnen und Kunden zu gefährden.

"Der größte Einfluss könnte von einem Anwendungsfall ausgehen, der heute noch gar nicht erfunden ist. Das stellt enorme Anforderungen an die Anpassungsfähigkeit von Versicherern – und letztlich hängt der Erfolg davon ab, dass die Unternehmensführung den richtigen Weg proaktiv vorgibt."

Marcin Pluta: Kundenbeziehungen - Versicherungsunternehmen bauen seit langem komplexe Kundenbeziehungen auf. Diese stehen durch veränderte Kundengewohnheiten infolge der Digitalisierung zusätzlich unter Druck. Wie wird die Versicherungsbranche darauf reagieren? Werden KI-gestützte digitale und mobile Kommunikationskanäle künftig die Kundenbeziehungen dominieren?

Hanna Hartikainen: Diese neuen Kommunikationskanäle werden die Interaktion mit unseren Kundinnen und Kunden ergänzen – nicht ersetzen.

Zum einen betrifft dies die Versicherungsunternehmen selbst: Digitale und KI-gestützte Self-Service-Kanäle sowie KI-basierte Serviceangebote übernehmen bereits einen Teil der Aufgaben, die früher menschlichen Einsatz erforderten. Einige Kundinnen und Kunden bevorzugen schon heute digitale Werkzeuge oder KI-basierte Serviceagenten.

Mit zunehmender Reife dieser Technologien können Versicherer sie breiter einsetzen und dadurch schnellere sowie bessere Dienstleistungen anbieten. Dennoch werden Bereiche, die ein höheres Maß an Vertrauen und menschlicher Interaktion erfordern, weiterhin ein zentraler Bestandteil des Geschäfts bleiben.

Zum anderen betrifft es Partnerunternehmen außerhalb der Versicherungsbranche – etwa im Bereich Embedded Insurance, bei dem Versicherungsprodukte direkt an eine Transaktion gekoppelt sind und der gesamte Kundenkontakt über den jeweiligen Transaktionspartner erfolgt.

Mit der Stärkung digitaler Ökosysteme wird Embedded Insurance weiter wachsen. Es werden mehr Daten verfügbar sein, und immer mehr Produkte können sinnvoll eine integrierte Versicherungskomponente enthalten, die von Kundinnen und Kunden als Mehrwert wahrgenommen wird. Gleichzeitig bleiben Bereiche, die Vertrauen und persönliche Interaktion erfordern, weiterhin ein wesentlicher Teil des Geschäfts.

Marcin Pluta: Transformation erfolgreich gestalten - Der Versicherungssektor erlebt derzeit tiefgreifende strukturelle und operative Veränderungen. Welche Entwicklungen erwarten Sie für zukünftige Versicherungsmodelle, und welche Innovationen könnten den nächsten großen Durchbruch der Branche darstellen? Wie können sich Versicherer strategisch positionieren, um sich in diesem Umfeld erfolgreich anzupassen?

Hanna Hartikainen: Wenn mehrere Innovationen zusammenkommen – unterstützt durch einen gewissen regulatorischen Rahmen –, kann dies zu echten Durchbrüchen führen. Ein Beispiel: Wenn Versicherer Echtzeit-Telematik-Daten aus Fahrzeugen mit Wetterdaten kombinieren könnten, ließen sich wirklich dynamische Preismodelle entwickeln, die sowohl sicheres Fahrverhalten als auch kluge Entscheidungen darüber belohnen, wann man fährt – und wann besser nicht.

Die Herausforderung ist zweifach: Erstens vorherzusagen, was relevant werden wird und wann. Zweitens, sich rechtzeitig daran anzupassen. Ohne die erste Fähigkeit wird die zweite äußerst schwierig. Man läuft Gefahr, zu spät zu reagieren und Wettbewerbsfähigkeit einzubüßen – oder Ressourcen in Entwicklungen zu investieren, die keinen echten Mehrwert schaffen.

Vorausschau erfordert die Fähigkeit zu erkennen, was künftig wichtig werden könnte oder bereits an Bedeutung gewinnt. Das ist zugleich entscheidend und anspruchsvoll und hängt letztlich von den Fähigkeiten der Führungskräfte eines Versicherungsunternehmens ab. Abkürzungen gibt es nicht – der Erfolg beruht darauf, das Unternehmen proaktiv auf den richtigen Kurs zu führen.

Für die Anpassungsfähigkeit an Veränderungen sind mehrere Faktoren entscheidend, von denen ich zwei besonders hervorheben möchte.

Der erste ist technischer Natur: Je flexibler ein Unternehmen darin ist, Datenquellen zu verändern, neue Daten zu integrieren, Daten weiterzugeben und mit unterschiedlichen Systemen zu arbeiten, desto größer ist seine Fähigkeit, sich an Veränderungen im Systemumfeld anzupassen. Dies kann interne Veränderungen bedeuten – etwa stärker automatisierte oder optimierte Prozesse –, aber auch Anpassungen in der Kommunikation mit externen Systemen von Partnern.

Der zweite Faktor ist organisatorischer Natur. Selbst die besten Werkzeuge schaffen wenig Mehrwert, wenn Menschen nicht dazu befähigt werden, sie zu nutzen – oder nicht wissen, wie sie effektiv eingesetzt werden. Hier zeigt sich erneut die Qualität der Führung: Gelingt es, klar zu vermitteln, was notwendig ist, und dies so zu tun, dass es zum Handeln motiviert?

Ebenso wichtig ist die Organisationsstruktur: Ist klar, was die Aktivitäten des Unternehmens antreibt, und ermöglicht die Organisation tatsächlich Veränderung? Mit all diesen Fragen haben wir uns bei Fennia intensiv beschäftigt – und sie sollten uns helfen, künftig noch besser auf Veränderungen im Marktumfeld zu reagieren.

CEO Voices Interviews

CEO Voices Ein Interview mit Gayle M. Page, Präsidentin der FMNE Insurance
CEO Voices CEO Voices – Interview mit Michael Knaup, dem Vorstandsvorsitzenden der DEVK
Björn Dalemo
CEO Voices CEO Voices – Ein Interview mit Björn Dalemo, Präsident und CEO der Länsförsäkringar AB
Jeanette Ward - CEO of Texas Mutual
CEO Voices CEO Voices – Jeanette Ward, CEO von Texas Mutual, im Interview mit Sollers Consulting
CEO Voices Künstliche Intelligenz und der menschliche Faktor –
Sollers Report CEO Voices
CEO Voices CEO Voices – Interview mit Nick Moore, CEO der Argenta Group
CEO Voices CEO Voices – Ein Interview mit Hanna Hartikainen, CEO von Fennia, von Sollers Consulting
CEO Voices CEO Voices – Ein Interview mit Brenda Gibson, CEO von Red River Mutual, von Sollers Consulting
Juerg-Schiltknecht-Helvetia-Deutschland
CEO Voices CEO Voices – Interview mit Dr. Jürg Schiltknecht, Vorstandsvorsitzender der Helvetia Deutschland
CEO Voices CEO Voices – Interview mit Andrej Slapar, Vorsitzender des Vorstands von Zavarovalnica Triglav

Kontakt

Marcin Pluta
President