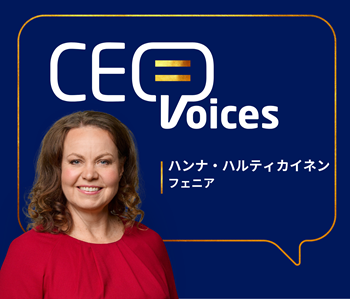
ハンナ・ハルティカイネン氏は 2025年3月よりフェニア社のCEOを務めています。フェニア社に就任する以前は、フィンランド有数の損害保険会社の一つであるラヒタピオラ相互損害保険会社のCEOを務めていました。
それ以前にはOPヘンキヴァクートゥス社の CEOを務めたほか、ポヨヒラ・ヴァクートゥス社やオスースパンッキケスクス(OPセントラル)など、金融・保険業界のさまざまな組織で複数の要職を歴任してきました。これまでのキャリアを通じて、保険業務の運営、組織変革、そして戦略的リーダーシップの分野で豊富な経験を積んできました。
ヘルシンキ経済大学を卒業し、経済・経営学修士を取得しています。また、ユヴァスキュラ大学にて エグゼクティブMBA(eMBA)を修了しており、分析力、財務、戦略マネジメントの分野で高い専門性を備えています。
フェニア社は 1882年に設立されたフィンランドの相互保険グループで、企業、事業者、個人顧客向けに損害保険、財産保険、生命保険を提供しています。
相互会社モデルを採用しており、顧客が同時にオーナーでもあるという特徴を持っています。この仕組みにより、経営および商品開発において顧客志向のアプローチが可能となっています。
グループには以下の企業が含まれます。
これらの企業が連携し、リスクマネジメント、公的保険および任意保険、さらには長期的な資産・保障計画に関する総合的なサービスをフィンランド全土で提供しています。
フェニア社は近年、ITシステムおよびデジタルサービスの近代化に積極的に投資しており、顧客体験の向上、業務効率の改善、そして長期的な市場耐性の強化を重視しています。過去25年間で、フェニア社は支店や電話中心のサービスからデジタルチャネルへと移行し、同社の歴史の中でも最大級の変革を遂げました。この変化はフィンランドの保険市場のあり方そのものを大きく変えるものとなりました。 ハンナ・ハルティカイネン氏は次のように語ります。「お客様は、当社のサービスがあらゆる最新のデジタルサービスと同様に、迅速かつシームレスであることを期待しています。そして、それこそがフェニア社が提供を目指している価値です。」
今後は、新しいテクノロジーによって新たな価値創造モデルや、よりパーソナライズされたサービスが可能になると考えられています。一方でハルティカイネン氏は、こうした技術は人間の専門性を置き換えるものではなく、むしろ補完するものであると強調しています。特に信頼や複雑な意思決定が求められる領域では、人間の役割が引き続き重要になります。
フェニア社は将来に向けて、ビジネスおよび IT基盤のレジリエンス強化、柔軟なデータ基盤への投資、そして組織とリーダーシップの能力向上に取り組んでいます。これにより、急速に変化する保険業界の中でも顧客に価値を提供し続けることを目指しています。
マーチン・プルータ: 過去25年を振り返って、保険業界に最も大きな影響を与えた技術的進展は何だとお考えですか。特にフィンランド市場の観点から、ご自身の経験に基づいた例があれば教えてください。
ハンナ・ハルティカイネン氏: 最も大きな変化は、支店や電話中心のサービスからデジタルチャネルへの移行です。この変化はフィンランドの保険業界だけでなく、多くの産業にも同様の変革をもたらしました。
しかし、変革は顧客向けポータルの導入にとどまりません。保険のバリューチェーン全体を支える自動化やデータ分析の進展も重要な要素です。
お客様は、当社のサービスがあらゆる最新のデジタルサービスと同様に、迅速かつシームレスであることを期待しています。そして、それこそがフェニア社が目指している姿です。
マーチン・プルータ: 現在、世界は地政学的・経済的・環境的なさまざまな課題に直面しています。フェニア社にとって特に重要な課題は何でしょうか。また、それにどのように対応していますか。
ハンナ・ハルティカイネン氏: 特定のリスクを一つだけ挙げるのは難しいでしょう。フェニア社は144年の歴史を持つ企業として、最も重要な責任は長期的な事業継続性を確保することにあります。そのため、複数のリスクシナリオに備える必要があります。
また、自社のリスク管理だけでなく、顧客であり同時にオーナーでもあるお客様のリスクを軽減することを支援することも、私たちの重要な使命です。
具体的な取り組みとして、ビジネスおよび IT のレジリエンス強化に大きく投資しています。これにより、今後144年、そしてその先もお客様にサービスを提供し続けることができると考えています。
マーチン・プルータ: 今後25年間で、保険業界に最も大きな影響を与える変化は何だとお考えですか。生成AI、自律型エージェント、ノーコードプラットフォーム、テレマティクス、IoT、気候データ分析などの技術はどのような役割を果たすでしょうか。
ハンナ・ハルティカイネン氏: 保険業界は、急速に変化するリスク、より迅速でパーソナライズされたサービスを求める顧客の期待、そして価格・データ・意思決定の透明性に対する高まる要求によって引き続き形作られます。
エージェント型AI(agentic AI)の発展と普及は大きな影響を与えるでしょう。しかし、最大の影響はまだ生まれていないユースケースからもたらされる可能性があります。これは、保険会社の適応能力に非常に高い要求を課します。
データアクセスの向上とその活用方法の多様化により、保険エコシステム全体で新たな価値創造モデルが生まれるでしょう。保険はもともとデータビジネスであり、ここ数十年はソフトウェアビジネスでもあります。
一方で、一部の顧客、パートナー、サプライヤーは従来のシステムや業務慣行に依存し続ける傾向があります。長年の歴史と既存基盤を持つ企業として、新しいツールを活用しつつ、既存顧客の信頼を損なわないことが重要です。マーチン・プルータ: 保険会社は長年複雑な顧客関係を構築してきました。デジタル化により顧客の行動が変化している中で、業界はどのように対応すべきでしょうか。AI対応のデジタル・モバイルチャネルが最終的に顧客関係の中心を担うと考えますか。
ハンナ・ハルティカイネン氏: 新しいコミュニケーションチャネルは、顧客接点を補完するものであり、完全に置き換えるものではありません。
一方で、デジタルおよび AI対応のセルフサービスチャネルは、以前は人が対応していた業務の一部を代替します。すでに一部の顧客はデジタルツールやAIサービスを好んで使用しています。
しかし、高い信頼や人的接触が求められる領域は引き続き重要です。
また、保険会社以外のパートナー、例えば「Embedded Insurance(組込型保険)」では、保険商品が取引に直接組み込まれ、顧客対応の大部分が取引先を通じて行われます。
Embedded Insurance はデジタルエコシステムの拡大とともに成長し、利用可能なデータや商品数も増加します。しかし、信頼と人的接触が求められる部分は依然としてビジネスの重要な部分であり続けます。マーチン・プルータ: 保険業界は現在、大規模な構造変化と業務変革を経験しています。将来の保険モデルはどのように進化すると考えますか。また、次の大きなブレークスルーとなる可能性のあるイノベーションは何でしょうか。企業はどのように戦略的に備えるべきですか。
ハンナ・ハルティカイネン氏: 複数のイノベーションが同時に発生し、規制が組み合わさると、真のブレークスルーの可能性が生まれます。
例えば、リアルタイムの車両テレマティクスデータと気象データを組み合わせれば、安全運転や運転タイミングの最適化に応じたダイナミックな料金設定が可能になります。
課題は二つあります。第一に、何が重要になり、いつ重要になるかを予測すること。第二に、それに適時対応することです。第一の能力なしでは、第二は非常に困難です。遅れれば競争力を失い、無駄な投資をしてしまうリスクもあります。
将来何が重要になるかを見極める力は、企業を率いるリーダーの能力に大きく左右されます。成功の鍵は、企業を正しい方向へ主体的に導くことです。
適応力には二つの要素があります。
1つ目は技術面です。データの取得元、取得内容、送信先、送信内容を柔軟に変更できるほど、システム変化に対応しやすくなります。
2つ目は組織面です。最高のツールも、従業員が活用できなければ価値は生まれません。リーダーシップの質が問われます。目標を明確に伝え、行動を促す能力が重要です。 組織構造も同様に重要です。活動を推進する要素が明確であり、変化に対応できる組織であることが求められます。フェニア社はこれらすべてに継続的に取り組んできました。その結果、変化する環境にもより効果的に対応できる体制を整えています。