ホーム » インサイト » CEO Voices – Länsförsäkringar AB 社長兼CEO ビョルン・ダレモ氏へのインタビュー

CEO Voices – Länsförsäkringar AB 社長兼CEO ビョルン・ダレモ氏へのインタビュー

6月 24, 2026 CEO Voices


変化する世界に対応する現代の保険

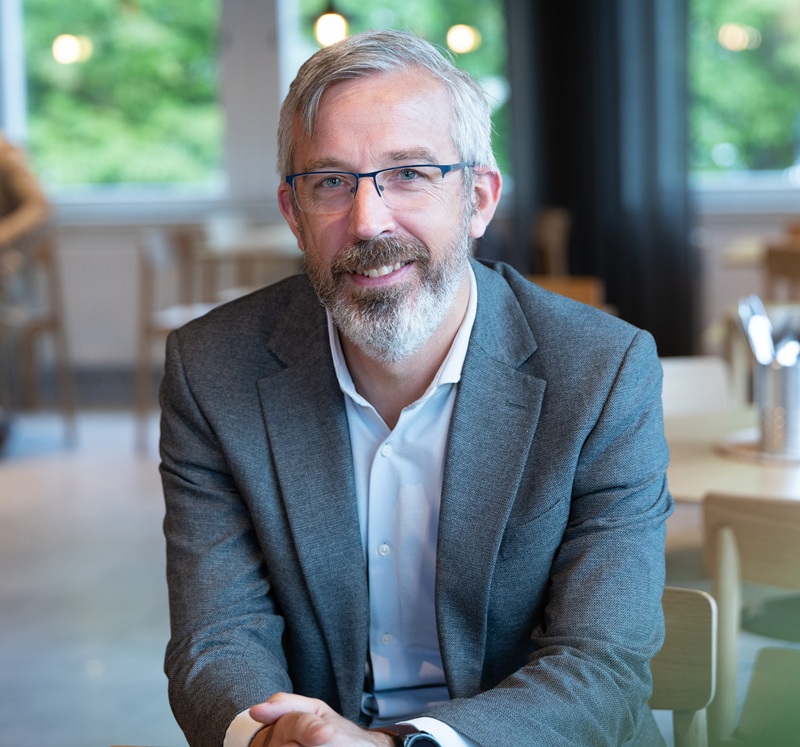
ビョルン・ダレモ氏について

ビョルン・ダレモ氏は2025年5月より、Länsförsäkringarアライアンスの共同所有会社であるLänsförsäkringar ABの社長兼最高経営責任者(CEO)を務めています。それ以前には暫定CEOとして同職を担っており、2025年12月1日付で正式に任命されました。

ダレモ氏は2019年に損害保険部門(Property & Casualty)の責任者としてLänsförsäkringarに入社し、グループ全体にわたる戦略的発展およびオペレーション変革の推進において中心的な役割を果たしてきました。

Länsförsäkringar入社以前は、Trygg Hansaにおいて上級職を歴任し、Chief Underwriting Officerを含む役割を通じて豊富な業界経験を蓄積しました。CEOとしての職務に加え、グループ内の複数の事業領域におけるリーダーシップを担い、スウェーデン全国の地域保険会社との連携強化にも寄与してきました。


Länsförsäkringar ABについて

Länsförsäkringar ABは20世紀初頭に設立され、スウェーデンにおける顧客所有型金融サービスグループであるLänsförsäkringarアライアンスの共同会社です。

このアライアンスは23の独立した地域保険会社から構成されており、各社はそれぞれの地域における顧客によって所有されています。これらの会社は共通ブランドであるLänsförsäkringarのもと、銀行、保険、年金および関連サービスを幅広く提供しています。

Länsförsäkringar ABは、銀行業務、生命保険、損害保険および動物保険における開発、戦略的調整および共同運営を担い、規模の経済の実現と全国的に統一されたサービス提供を可能にしています。

子会社を通じて(スウェーデン有数のリテール銀行および重要な生命保険事業を含む)、同グループは数百万の顧客にサービスを提供し、個人、企業、農業分野における包括的な金融ニーズを支援しています。

環境および持続可能性への配慮は、アライアンスに属するすべての企業の事業活動に組み込まれており、各社はISO14001などの国際基準に基づく認証を取得しています。


Länsförsäkringar ABについて

Länsförsäkringar ABは20世紀初頭に設立され、スウェーデンにおける顧客所有型金融サービスグループであるLänsförsäkringarアライアンスの共同会社です。

このアライアンスは23の独立した地域保険会社から構成されており、各社はそれぞれの地域における顧客によって所有されています。これらの会社は共通ブランドであるLänsförsäkringarのもと、銀行、保険、年金および関連サービスを幅広く提供しています。

Länsförsäkringar ABは、銀行業務、生命保険、損害保険および動物保険における開発、戦略的調整および共同運営を担い、規模の経済の実現と全国的に統一されたサービス提供を可能にしています。

子会社を通じて(スウェーデン有数のリテール銀行および重要な生命保険事業を含む)、同グループは数百万の顧客にサービスを提供し、個人、企業、農業分野における包括的な金融ニーズを支援しています。

環境および持続可能性への配慮は、アライアンスに属するすべての企業の事業活動に組み込まれており、各社はISO14001などの国際基準に基づく認証を取得しています。
要約

過去25年間において、データの拡大、高度分析技術、そしてデジタル化は保険業界を大きく変革しました。これによりLänsförsäkringar ABは、より細分化されたリスク評価を可能にし、より迅速でアクセスしやすい顧客体験を提供しています。

今後の展望としては、気候変動および自然災害は構造的な課題となる一方、経済および地政学的リスクについては継続的な管理が求められます。

AI、IoT、そして将来的には量子コンピューティングといった技術進展は、保険を日常生活のエコシステムにさらに深く組み込み、アンダーライティングおよび保険金処理の自動化を進め、予防機能を強化するでしょう。

デジタルチャネルは定型的なやり取りを担う一方で、信頼構築や複雑な場面においては人と人との関係が依然として重要です。

保険と銀行の統合モデルにおける成功は、一貫性のある顧客体験、強固な地域関係、高度な実行力、整合性のあるインセンティブ設計、そして堅牢なデータ基盤に依存しており、それによってLänsförsäkringar ABは信頼される顧客所有型であり、かつデータドリブンな組織として進化し続けることが可能となります。

ソラーズ・コンサルティング共同創業者マーチン・プルタによる
Länsförsäkringar AB CEO ビョルン・ダレモ氏への質問

マーチン・プルタ: 過去25年間: 過去25年間において、保険業界にとって最も重要な技術的進展は何であり、それらはLFABの事業にどのような影響を与えましたか?

ビョルン・ダレモ氏: 25年を振り返ると、保険業界において特に顕著なのは、利用可能なデータの劇的な増加、分析能力の向上、そしてデジタルチャネルの台頭という3つの進展です。

私たちは、比較的広範なポートフォリオ単位での価格設定やアンダーライティングから、より細分化された、場合によっては顧客単位に近いリスク評価へと進化してきました。同時に、機械学習やその他の予測ツールにより、リスク選択や保険金処理の方法が変化しました。これにより損害率の改善や不正の削減が進む一方で、「良いアンダーライティング」の基準も引き上げられました。

デジタル化も同様に重要です。LFABにおいては、インターネットおよびモバイルサービス、住宅や自動車保険におけるオンライン見積・購入プロセス、そしてインターネットバンキングが顧客との接点を根本的に変えました。従来は支店や電話で行われていた多くのやり取りが、現在では顧客自身によってデジタルで処理されるようになり、その結果、顧客とのやり取りの頻度はあがる一方で短時間となり、24時間365日のアクセス、スピード、シンプルさに対する期待が大幅に高まりました。

「AIは標準的なリスクにおけるアンダーライティングおよび保険金請求処理を自動化しますが、重大な事態が発生した際には信頼と共感が不可欠であり、それに代わるものはありません。」

マーチン・プルタ: 現在の課題: 世界は現在、多くの地政学的、経済的、環境的課題に直面しています。LFABの視点から最も重要なのはどれですか?また、それらにどのように対応していますか?

ビョルン・ダレモ氏:これら3つの側面はいずれも重要ですが、それぞれ異なる形で、異なる時間軸で影響を及ぼします。

経済リスクは最も馴染みのあるものです。景気後退、インフレ、市場変動は循環的に発生し、私たちは価格設定、資本管理、投資を通じてこれらに対応しています。

地政学的リスクは、継続的な不確実性と分断を意味します。これにより、アンダーライティング、投資、技術提携における「対象外」領域が生まれ、また制裁遵守にも注力する必要があります。

環境面、特に気候変動と自然災害は最も構造的な課題です。すでに、頻繁に発生する深刻な気象災害、変化するリスクマップ、規制強化が見られ、損害コスト、価格設定、そして保険可能性そのものに直接影響しています。 対応は二つの柱から成ります。第一に、再保険、資本、価格設定、エクスポージャー管理といった従来型のリスク管理。第二に、予防と移行です。LFABおよび地域のLF各社は、商品、事故防止サービス、地域社会の取り組みを通じて気候・自然災害・健康に関する予防活動を幅広く実施しています。また、投資および融資を通じて広範な移行も支援しており、これは顧客所有企業としての責任であると同時に戦略的機会でもあります。

マーチン・プルタ: 今後25年間: 将来において保険業界に最も大きな影響を与える変化は何でしょうか。また、LFABの事業に対してどのような見通しをお持ちですか。さらに、AI、IoT、量子コンピュータなどの技術はどのような役割を果たすとお考えですか?

ビョルン・ダレモ氏: 25年先を予測すること自体がリスクを伴います。実際のところ、2年先でも難しい場合があります。ただし、いくつかの重要なテーマは明確です。

保険はデジタルエコシステムの中により深く組み込まれるようになります。顧客は別個の保険契約を購入するのではなく、自動車、住宅プラットフォーム、銀行、あるいは雇用主の中に「内包された」形で補償を受けるようになります。

私たちは、静的な商品や年次更新中心のモデルから、より継続的な関係へと移行していきます。その中では、予防やリアルタイムの価格設定がはるかに重要な役割を果たすようになります。

AIはこの変化の中心に位置します。多くの標準的なリスクにおけるアンダーライティングや保険金処理は高度に自動化されるでしょう。そして真の競争は、データの質、モデルのガバナンスの質、そしていかに迅速に補償を引き受けられるかにかかっています。

IoTは、自動車、住宅、農場、企業などから継続的なデータを提供し、それらを価格設定と予防の双方に活用できるようになります。

量子コンピューティングはまだ先の話ですが、長期的にはリスク管理や資本管理における高度な計算の方法を変革する可能性があります。

LFABにとっての課題は、私たちの本質である「信頼される、地域に根差した、顧客所有企業」であり続けながら、同時にデータドリブンで、配信・引受・資本活用の面でよりモジュール化された組織へと進化することです。
「気候変動は単なる管理対象のリスクではなく、予防を推進し、移行を支援し、顧客所有企業として責任あるイノベーションを実現する機会でもあります。」

マーチン・プルタ: 顧客関係: 保険会社は長年にわたり複雑な顧客関係を構築してきました。しかしデジタル化の進展に伴う顧客行動の変化によって、これらの関係には新たな圧力がかかっています。このような変化に業界はどのように対応していくのでしょうか。また、AIに支えられたデジタルおよびモバイルのコミュニケーションチャネルが、最終的に保険会社の顧客関係を担うようになるとお考えですか?

ビョルン・ダレモ氏: デジタル化は、従来の長期的で個人的な関係を、多数の短いやり取りに分解しています。これは顧客関係のあり方そのものに大きなプレッシャーを与えています。

私は、この流れに「対抗する」べきだとは考えていません。むしろ関係そのものを再設計する必要があります。

見積もり、小規模な契約変更、基本的な保険金請求、書類対応といった単純なニーズの多くは、デジタルおよびモバイルチャネルで迅速かつ容易に処理されるべきです。一方で、人によるアドバイスは、重大な事故、人生の重要な転機、複雑な企業リスク、あるいは財務的ストレスといった「真に重要な場面」に集中すべきです。

AIはこの変化において極めて重要な役割を果たします。多くの場合、チャット、音声、アシスタント型ツールを通じて、AIが最初の接点となり、簡単な問題の解決やスタッフのための情報準備を行うようになります。

時間の経過とともに、こうした変化は多くの顧客接点をデジタルチャネルに移行させ、コスト削減と同時に、スピードやパーソナライズに対する期待をさらに高めることになります。

しかしながら、AIが保険における人間関係の必要性を置き換えることはありません。なぜなら、信頼は重大な出来事が発生した際の共感性や責任にも依存しているからです。

より大きな戦略的課題は、顧客接点を誰が所有するかという点です。保険会社なのか、それとも保険が組み込まれるプラットフォーム(銀行、自動車メーカー、テクノロジープラットフォーム、雇用主)なのかという問題です。

保険会社が優れたデジタル体験や強力な人的サポートに十分な投資を行わなければ、顧客関係はプラットフォーム側に取られ、私たちは背後で資本を提供するだけの見えない存在になってしまうリスクがあります。

最終的に成功するのは、AIやデジタルツールを「関係を希薄化するため」ではなく、「関係を深化させるため」に活用する企業です。
「保険はデジタルエコシステムにさらに深く組み込まれ、顧客は単に保険を購入するのではなく、自動車、住宅プラットフォーム、銀行、あるいは雇用主の中に統合された形で補償を受けるようになります。」

マーチン・プルタ: 過去29年間にわたり、LFABは銀行事業を構築し、拡大してきました。バンカシュアランスはこれまで多くの課題や失敗に直面してきましたが、統合された保険・銀行ビジネスにおける成功要因は何だとお考えですか?

ビョルン・ダレモ氏: 出発点は明確です。統合は、企業の都合ではなく、顧客の生活を明確に向上させるものでなければなりません。

成功するモデルとは、日常の銀行サービス、貯蓄、融資、そして保障が互いに整合的に機能する、シンプルで一貫した金融関係を提供するものです。単なる製品の寄せ集めではありません。

そのためには、住宅購入、事業の立ち上げや成長、老後の準備といった主要な顧客の行動を設計し、銀行と保険が自然に相互補完する形にする必要があります。

LFABのような地域密着型かつ顧客所有のグループにおいては、強固な地域基盤、長期的関係、幅広いサービスを組み合わせることで大きな価値を生み出すことができます。ただし、それは一貫した実行が前提となります。

第二の成功要因は、フロントラインにおける実行力です。クロスセルは、担当者が銀行と保険の両方について自然かつ顧客ニーズに基づいて提案できるスキル、ツール、インセンティブを備えている場合にのみ機能します。

インセンティブは、単年度の販売実績ではなく、長期的な顧客関係価値と顧客満足を評価するものであるべきです。

これらすべては、顧客の統合ビューとシームレスなデジタル体験を可能にする、強固なデータおよびIT基盤の上に成り立つ必要があります。

最後に、経済モデルは現実的でなければなりません。バンカシュアランスの価値は、顧客獲得コストの低減、高い継続率、そして顧客あたりの取引シェアの拡大から生まれるべきであり、すべての銀行顧客が複数の保険商品を購入する、あるいはその逆であるといった前提に依存するべきではありません。

LFABにとって重要なのは、明確で信頼性の高い統合提案、整合したチャネルとインセンティブ、強固な共通データとシステム、そして信頼を守りつつ銀行と保険の両方を提供する利点を最大限に活かすためのガバナンスです。

CEO Voices Interviews

CEO Voices CEO Voices – AXAフランスCEOマチュー・ゴダール氏へのインタビュー
CEO Voices CEO Voices – FMNE Insurance社長 ゲイル・M・ページ氏へのインタビュー
CEO Voices CEO Voices – DEVK社CEOミヒャエル・クナウプ氏へのインタビュー
Björn Dalemo
CEO Voices CEO Voices – Länsförsäkringar AB 社長兼CEO ビョルン・ダレモ氏へのインタビュー
CEO Voices CEO Voices – ソラーズ・コンサルティングによるテキサス・ミューチュアル社CEOジャネット・ワード氏へのインタビュー
CEO Voices AIと人へのインパクト
― ソラーズ「CEO Voices」レポート
CEO Voices CEO Voices – アルジェンタ・グループCEO ニック・ムーア氏インタビュー
CEO Voices CEO Voices – ソラーズ・コンサルティングによるフェニア社CEO、 ハンナ・ハルティカイネン氏へのインタビュー
CEO Voices CEO Voices – ソラーズ・コンサルティングによるレッドリバー・ミューチュアル社CEO、ブレンダ・ギブソン氏へのインタビュー
Juerg-Schiltknecht-Helvetia-Deutschland-jp
CEO Voices CEO Voices – ドイツにおけるヘルベティア・バロワーズのCEO、ドクター・ユルグ・シルトクネヒト氏へのインタビュー

Leave your comment

Marcin Pluta
President