Home » Insights » CEO Voices – Ein Interview mit Björn Dalemo, Präsident und CEO der Länsförsäkringar AB

CEO Voices – Ein Interview mit Björn Dalemo, Präsident und CEO der Länsförsäkringar AB

Juni 24, 2026 CEO Voices


Moderne Versicherungen für eine sich wandelnde Welt

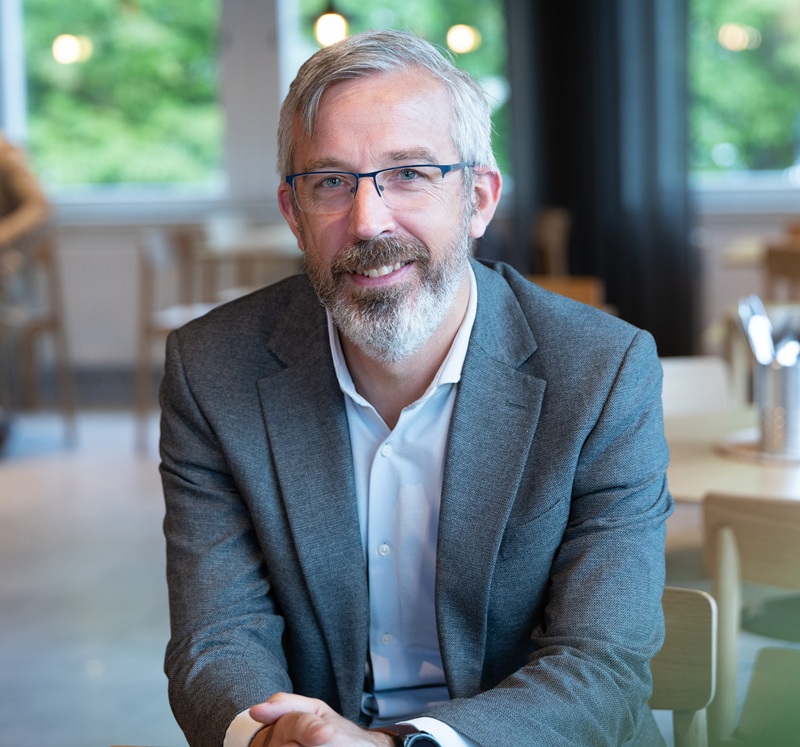
Über Björn Dalemo

Seit Mai 2025 ist Björn Dalemo Präsident und Chief Executive Officer (CEO) der Länsförsäkringar AB – der zentralen Gesellschaft der Länsförsäkringar-Gruppe – nachdem er die Rolle zuvor kommissarisch ausgeübt hatte. Die formelle Ernennung erfolgte mit Wirkung zum 1. Dezember 2025.

Dalemo trat Länsförsäkringar im Jahr 2019 als Leiter des Geschäftsbereichs Sach- und Haftpflichtversicherung bei. In dieser Funktion spielte er eine zentrale Rolle bei der strategischen Weiterentwicklung sowie der operativen Transformation des Unternehmens über die gesamten Gruppe hinweg.

Vor seinem Eintritt bei Länsförsäkringar sammelte er umfangreiche Branchenerfahrung in leitenden Positionen bei Trygg Hansa, unter anderem als Chief Underwriting Officer. Zusätzlich zu seiner Tätigkeit als CEO übernahm Dalemo Führungsverantwortung in verschiedenen Geschäftsbereichen der Gruppe und wirkte an Initiativen zur Stärkung der Zusammenarbeit mit den regionalen Versicherungsgesellschaften in ganz Schweden mit.


Über Länsförsäkringar AB

Länsförsäkringar AB wurde Anfang des 20. Jahrhunderts gegründet und ist die zentrale Gesellschaft der Länsförsäkringar-Gruppe – einer kundengetragenen Finanzdienstleistungsgruppe in Schweden.

Die Gruppe besteht aus 23 unabhängigen regionalen Versicherungsgesellschaften, die jeweils im Besitz ihrer Kunden in den jeweiligen Regionen sind. Gemeinsam bieten sie unter der gemeinsamen Marke Länsförsäkringar ein breites Spektrum an Bank-, Versicherungs-, Altersvorsorge- und weiteren Finanzdienstleistungen an.

Länsförsäkringar AB übernimmt die Entwicklung, strategische Koordination sowie gemeinsame operative Tätigkeiten in den Bereichen Bankwesen, Lebensversicherung, Sachversicherung und Tierversicherung. Dadurch werden Skaleneffekte sowie eine einheitliche Servicebereitstellung im gesamten Land ermöglicht.

Über ihre Tochtergesellschaften – darunter eine der größeren Retailbanken Schwedens sowie bedeutende Aktivitäten im Bereich Lebensversicherung – betreut die Gruppe mehrere Millionen Kunden und deckt die finanziellen Bedürfnisse von Privatpersonen, Unternehmen und landwirtschaftlichen Betrieben umfassend ab.

Umwelt- und Nachhaltigkeitsaspekte sind integraler Bestandteil der Geschäftstätigkeit aller Unternehmen innerhalb der Gruppe, die nach internationalen Standards wie ISO 14001 zertifiziert sind.


Über Länsförsäkringar AB

Länsförsäkringar AB wurde Anfang des 20. Jahrhunderts gegründet und ist die zentrale Gesellschaft der Länsförsäkringar-Gruppe – einer kundengetragenen Finanzdienstleistungsgruppe in Schweden.

Die Gruppe besteht aus 23 unabhängigen regionalen Versicherungsgesellschaften, die jeweils im Besitz ihrer Kunden in den jeweiligen Regionen sind. Gemeinsam bieten sie unter der gemeinsamen Marke Länsförsäkringar ein breites Spektrum an Bank-, Versicherungs-, Altersvorsorge- und weiteren Finanzdienstleistungen an.

Länsförsäkringar AB übernimmt die Entwicklung, strategische Koordination sowie gemeinsame operative Tätigkeiten in den Bereichen Bankwesen, Lebensversicherung, Sachversicherung und Tierversicherung. Dadurch werden Skaleneffekte sowie eine einheitliche Servicebereitstellung im gesamten Land ermöglicht.

Über ihre Tochtergesellschaften – darunter eine der größeren Retailbanken Schwedens sowie bedeutende Aktivitäten im Bereich Lebensversicherung – betreut die Gruppe mehrere Millionen Kunden und deckt die finanziellen Bedürfnisse von Privatpersonen, Unternehmen und landwirtschaftlichen Betrieben umfassend ab.

Umwelt- und Nachhaltigkeitsaspekte sind integraler Bestandteil der Geschäftstätigkeit aller Unternehmen innerhalb der Gruppe, die nach internationalen Standards wie ISO 14001 zertifiziert sind.

Zusammenfassung

In den vergangenen 25 Jahren haben der Ausbau von Datenbeständen, fortschrittliche Analytik und die Digitalisierung die Versicherungsbranche grundlegend verändert – und es Länsförsäkringar AB ermöglicht, Risiken deutlich granularer zu bewerten sowie schnellere und besser zugängliche Kundenerlebnisse zu bieten.

Mit Blick in die Zukunft stellen der Klimawandel und Naturkatastrophen strukturelle Herausforderungen dar, während wirtschaftliche und geopolitische Risiken kontinuierlich gemanagt werden müssen.

Technologische Entwicklungen – darunter künstliche Intelligenz, das Internet der Dinge sowie künftig Quantencomputing – werden Versicherungen noch stärker in alltägliche Ökosysteme integrieren, Underwriting und Schadenbearbeitung automatisieren und die Schadenprävention weiter stärken.

Digitale Kanäle werden Routineinteraktionen übernehmen, doch menschliche Beziehungen bleiben für Vertrauen und komplexe Situationen unverzichtbar. Der Erfolg integrierter Versicherungs- und Bankmodelle hängt von konsistenten Customer Journeys, starken lokalen Beziehungen, exzellenter Umsetzung, abgestimmten Anreizsystemen sowie einer belastbaren Dateninfrastruktur ab. Dies stellt sicher, dass Länsförsäkringar AB eine vertrauenswürdige, kundengetragene und zunehmend datengetriebene Organisation bleibt.

Fragen von Marcin Pluta, Präsident von Sollers Consulting,
an Björn Dalemo, CEO der Länsförsäkringar AB

Marcin Pluta: Die letzten 25 Jahre: Was waren die wichtigsten technologischen Entwicklungen in der Versicherungsbranche in den vergangenen 25 Jahren und welche Bedeutung hatten sie für das Geschäft von Länsförsäkringar AB?

Björn Dalemo: Wenn ich auf die letzten 25 Jahre zurückblicke, stechen drei Entwicklungen besonders hervor: der enorme Anstieg verfügbarer Daten, leistungsfähigere Analytik sowie der Aufstieg digitaler Kanäle.

Wir haben uns von einer Risikobewertung auf relativ breiter Portfolioebene hin zu einer deutlich feineren, teilweise nahezu kundenindividuellen Risikobewertung entwickelt. Gleichzeitig haben Machine-Learning-Modelle und andere prädiktive Instrumente die Art und Weise verändert, wie wir Risiken selektieren und Schäden managen. Dies hat dazu beigetragen, Schadenquoten und Betrugsfälle zu reduzieren, gleichzeitig aber auch die Anforderungen daran erhöht, was „gutes Underwriting“ bedeutet.

Auch die Digitalisierung war von zentraler Bedeutung. Im Fall von Länsförsäkringar AB haben Internet- und Mobile-Services, Online-Abschlussstrecken für Haus- und Kfz-Versicherungen sowie Online-Banking die Interaktion mit Kunden grundlegend verändert. Viele Vorgänge, die früher in Filialen oder telefonisch abgewickelt wurden, werden heute digital vom Kunden selbst durchgeführt. Das führt zu häufigeren, aber kürzeren Kontakten sowie zu deutlich höheren Erwartungen an Verfügbarkeit rund um die Uhr, Geschwindigkeit und Einfachheit.
"Künstliche Intelligenz wird Underwriting und Schadenbearbeitung für Standardrisiken automatisieren. Vertrauen und Empathie bleiben jedoch unersetzlich, wenn etwas Schwerwiegendes geschieht.”

Marcin Pluta: Aktuelle Herausforderungen: Die Welt steht derzeit vor zahlreichen geopolitischen, wirtschaftlichen und ökologischen Herausforderungen. Welche davon halten Sie aus Sicht von Länsförsäkringar AB für die wichtigsten und wie gehen Sie damit um?

Björn Dalemo: Alle drei Dimensionen sind für uns relevant, wirken sich jedoch unterschiedlich und über verschiedene Zeithorizonte hinweg aus.

Wirtschaftliche Risiken sind uns am vertrautesten: Rezessionen, Inflation und Marktschwankungen kommen und gehen, und wir begegnen ihnen durch Preisgestaltung, Kapitalmanagement und unsere Anlagestrategie.

Geopolitische Risiken äußern sich vor allem in anhaltender Unsicherheit und Fragmentierung. Sie führen zu „No-Go“-Bereichen im Underwriting, bei Investitionen und Technologiepartnerschaften. Entsprechend achten wir sehr genau auf die Einhaltung von Sanktionen.

Im ökologischen Bereich – insbesondere beim Klimawandel und Naturkatastrophen – sehen wir die größte strukturelle Herausforderung. Wir beobachten bereits häufiger und schwerwiegendere wetterbedingte Schäden, sich verändernde Risikolandkarten sowie eine strengere Regulierung, was sich direkt auf Schadenkosten, Preisgestaltung und in einigen Fällen auch auf die Versicherbarkeit von Risiken auswirkt.

Unsere Antwort ist zweigleisig. Erstens klassisches Risikomanagement: Rückversicherung, Kapitalmanagement, Preisgestaltung sowie sorgfältiges Management unserer Risikopositionen. Zweitens Prävention und Transformation: Länsförsäkringar AB und die regionalen Gesellschaften der Gruppe leisten umfangreiche Präventionsarbeit im Bereich Klima, Naturgefahren und Gesundheit – über unsere Produkte, Schadenpräventionsleistungen und lokale Initiativen. Darüber hinaus unterstützen wir den breiteren Transformationsprozess durch unsere Investitionen und Finanzierungen und sehen darin sowohl unsere Verantwortung als kundengetragenes Unternehmen als auch eine strategische Chance.

Marcin Pluta: Die nächsten 25 Jahre: Welche Veränderungen werden die Versicherungsbranche künftig am stärksten prägen, und welche Erwartungen haben Sie für das Geschäft von Länsförsäkringar AB? Welche Rolle werden Technologien wie KI, IoT oder Quantencomputing spielen?

Björn Dalemo: Vorhersagen über 25 Jahre sind schwierig – selbst Prognosen für zwei Jahre sind herausfordernd –, doch einige Trends zeichnen sich klar ab. Versicherungen werden deutlich stärker in digitale Ökosysteme integriert sein. Anstatt eine separate Police abzuschließen, werden Kunden Versicherungsschutz „integriert“ in ihr Auto, ihre digitale Plattform zu Hause, ihre Bank oder ihren Arbeitgeber erhalten.

Wir entwickeln uns weg von statischen Produkten und jährlichen Verlängerungen hin zu kontinuierlichen Kundenbeziehungen, in denen Prävention und Echtzeit-Pricing eine wesentlich größere Rolle spielen.

Künstliche Intelligenz steht im Zentrum dieser Entwicklung. Underwriting und Schadenbearbeitung für viele Standardrisiken werden weitgehend automatisiert sein. Der Wettbewerb wird sich darauf konzentrieren, wer über die besten Daten verfügt, wie gut Modelle gesteuert werden und wie schnell Versicherungsschutz gewährt werden kann.

Das Internet der Dinge wird kontinuierliche Daten aus Autos, Haushalten, landwirtschaftlichen Betrieben und Unternehmen liefern, die sowohl für Pricing als auch Prävention genutzt werden können. Quantencomputing liegt noch weiter in der Zukunft, könnte aber langfristig die Art und Weise beeinflussen, wie komplexe Berechnungen im Risiko- und Kapitalmanagement durchgeführt werden.

Für die Länsförsäkringar-Gruppe besteht die Herausforderung darin, ihrem Kern treu zu bleiben – ein vertrauenswürdiges, lokal verankertes und kundengetragenes Unternehmen zu sein – und gleichzeitig deutlich datengetriebener und modularer in der Distribution, im Underwriting und beim Kapitaleinsatz zu werden.
"Der Klimawandel ist nicht nur ein Risiko, das gemanagt werden muss, sondern auch eine Chance. Er emöglicht es gezielt Prävention voranzutreiben, den Wandel zu unterstützen und als kundeneigenes Unternehmen verantwortungsvoll zu innovieren."

Marcin Pluta: Kundenbeziehungen: Versicherungsunternehmen bauen seit langem komplexe Kundenbeziehungen auf. Durch die im Zuge der Digitalisierung veränderten Kundengewohnheiten geraten diese nun zusätzlich unter Druck. Wie wird die Versicherungsbranche auf diese veränderte Situation reagieren? Glauben Sie, dass KI-gestützte digitale und mobile Kommunikationskanäle künftig die Kundenbeziehungen der Versicherer übernehmen werden?

Björn Dalemo: Die Digitalisierung löst die traditionelle, langfristige persönliche Beziehung in viele kurze digitale Interaktionen auf – und setzt damit unser Verständnis von Kundenbeziehungen unter erheblichen Druck. Ich glaube nicht, dass wir diesen Trend bekämpfen sollten, sondern dass wir Kundenbeziehungenneu gestalten müssen.

Einfache Anliegen wie Angebote, kleinere Vertragsänderungen, einfache Schadensfälle oder Dokumente sollten schnell und unkompliziert über digitale und mobile Kanäle abgewickelt werden. Menschliche Beratung sollte dort eingesetzt werden, wo sie wirklich zählt – beispielsweise bei größeren Schäden, wichtigen Lebensereignissen, komplexen Geschäftsrisiken oder finanziellen Belastungssituationen.

Künstliche Intelligenz wird hierbei eine zentrale Rolle spielen und häufig den ersten Kontaktpunkt darstellen – über Chat-, Sprach- oder Assistenzlösungen. Sie kann einfache Anliegen lösen und Informationen für Mitarbeiter vorbereiten. Dies wird langfristig zu einer stärkeren Verlagerung von Interaktionen in digitale Kanäle führen, Kosten senken und die Erwartungen an Geschwindigkeit und Personalisierung erhöhen.

Dennoch wird KI die Bedeutung menschlicher Beziehungen nicht ersetzen können, da Vertrauen auch auf Empathie und Verantwortlichkeit in kritischen Situationen basiert.

Die entscheidende strategische Frage ist, wem die Kundenschnittstelle gehört: den Versicherern oder den Plattformen, in die Versicherungen integriert sind. Wenn Versicherer nicht ausreichend in digitale Erlebnisse und menschliche Betreuung investieren, rückt die Beziehung stärker zu den Plattformen. Versicherer laufen dann Gefahr, unsichtbar zu werden. Erfolgreich werden diejenigen sein, die KI nutzen, um Beziehungen zu vertiefen – nicht zu verwässern.
"Versicherungen werden viel stärker in digitale Ökosysteme eingebettet sein – Kunden werden keine separate Police mehr kaufen, sondern Versicherungsschutz direkt über ihr Auto, ihre Home-Plattform, ihre Bank oder ihren Arbeitgeber erhalten."

Marcin Pluta: In den vergangenen 29 Jahren hat Länsförsäkringar AB seine Bankaktivitäten aufgebaut und kontinuierlich ausgebaut. Bancassurance hat in der Vergangenheit viele Herausforderungen und auch Misserfolge erlebt. Was sind aus Ihrer Sicht die wichtigsten Erfolgsfaktoren für ein integriertes Versicherungs- und Bankgeschäft?

Björn Dalemo: Der Ausgangspunkt ist, dass Integration das Leben der Kunden klar verbessern muss – und nicht nur unserer Organisation Vorteile bringt. Ein erfolgreiches Modell bietet eine einfache, kohärente Finanzbeziehung, bei der alltägliche Bankgeschäfte, Sparen, Kreditvergabe und Versicherungsschutz sinnvoll zusammenwirken.

Dies erfordert die gezielte Gestaltung zentraler Customer Journeys – etwa beim Immobilienkauf, beim Aufbau eines Unternehmens oder bei der Ruhestandsplanung –, sodass Bank- und Versicherungsleistungen sich gegenseitig ergänzen. Für eine lokal verankerte, kundengetragene Gruppe wie Länsförsäkringar kann die Kombination aus starker regionaler Präsenz, langfristigen Beziehungen und einem breiten Angebot sehr wirkungsvoll sein – vorausgesetzt, sie wird konsequent umgesetzt.

Ein zweiter Erfolgsfaktor ist die Umsetzung an der Kundenschnittstelle. Cross-Selling funktioniert nur, wenn Berater über die nötigen Fähigkeiten, Werkzeuge und Anreize verfügen, um sowohl Bank- als auch Versicherungsprodukte bedarfsorientiert anzubieten. Anreizsysteme sollten langfristigen Beziehungswert und Kundenzufriedenheit belohnen – nicht nur kurzfristige Verkaufszahlen.

All dies muss auf einer soliden Daten- und IT-Basis aufbauen, die eine einheitliche Kundensicht und konsistente digitale Prozesse ermöglicht.

Schließlich muss auch die Wirtschaftlichkeit realistisch sein. Der Mehrwert von Bancassurance sollte aus geringeren Akquisitionskosten, höherer Kundenbindung und einem größeren Anteil am Gesamtgeschäft des Kunden entstehen – nicht aus überoptimistischen Verkaufsannahmen.

Für die Länsförsäkringar-Gruppe sind daher entscheidend: ein klares und glaubwürdiges integriertes Angebot, abgestimmte Vertriebs- und Anreizstrukturen, starke gemeinsame Daten- und Systemlandschaften sowie eine Governance, die Vertrauen schützt und gleichzeitig die Vorteile der Kombination aus Bank- und Versicherungsgeschäft vollständig erschließt.

CEO Voices Interviews

CEO Voices Ein Interview mit Gayle M. Page, Präsidentin der FMNE Insurance
CEO Voices CEO Voices – Interview mit Michael Knaup, dem Vorstandsvorsitzenden der DEVK
Björn Dalemo
CEO Voices CEO Voices – Ein Interview mit Björn Dalemo, Präsident und CEO der Länsförsäkringar AB
Jeanette Ward - CEO of Texas Mutual
CEO Voices CEO Voices – Jeanette Ward, CEO von Texas Mutual, im Interview mit Sollers Consulting
CEO Voices Künstliche Intelligenz und der menschliche Faktor –
Sollers Report CEO Voices
CEO Voices CEO Voices – Interview mit Nick Moore, CEO der Argenta Group
CEO Voices CEO Voices – Ein Interview mit Hanna Hartikainen, CEO von Fennia, von Sollers Consulting
CEO Voices CEO Voices – Ein Interview mit Brenda Gibson, CEO von Red River Mutual, von Sollers Consulting
Juerg-Schiltknecht-Helvetia-Deutschland
CEO Voices CEO Voices – Interview mit Dr. Jürg Schiltknecht, Vorstandsvorsitzender der Helvetia Deutschland
CEO Voices CEO Voices – Interview mit Andrej Slapar, Vorsitzender des Vorstands von Zavarovalnica Triglav

Kontakt

Marcin Pluta
President