Dies ist ein Archiviert Beitrag. Entdecken Sie unsere neuesten Insights für aktuelle Entwicklungen und Perspektiven.
Die Versicherungsbranche befindet sich in einem offensichtlichen Wandel, und wir alle versuchen vorherzusagen, wohin die Entwicklung führt. Eine der bewährtesten Methoden für solche Prognosen sind Parallelen – insbesondere dann, wenn die verglichenen Bereiche auf den ersten Blick nichts miteinander zu tun haben, sich bei genauerem Hinsehen aber interessante Gemeinsamkeiten zeigen. Ein gutes Beispiel ist der Vergleich zwischen der Versicherungs- und der Musikbranche. Auf den ersten Blick haben beide wenig gemeinsam, doch Versicherer können einiges aus der Entwicklung der Musikindustrie lernen.
Versicherer ähneln in vielerlei Hinsicht den Plattenfirmen der 80er- und 90er-Jahre. Vergleichen wir einen Versicherer beispielsweise mit einem Musiklabel wie Universal.
Musik wurde in Form von Alben vertrieben. Das Label entschied, welche Songs auf welches Album kamen. Wollte ein Kunde nur einen bestimmten Song hören, musste er trotzdem das gesamte vom Label zusammengestellte Album kaufen. Das ähnelt der Entwicklung von Versicherungsprodukten: Mehrere Risiken werden zu einem Produkt gebündelt, und Kunden, die nur einen Teil davon benötigen, müssen dennoch das gesamte Produkt erwerben.
Dann kam iTunes – ein Schritt in die richtige Richtung.
Kunden konnten nun einzelne Songs auswählen und kaufen. iTunes erinnert an moderne InsurTechs: einfache Produkte und ein unkomplizierter Verkaufsprozess stehen stärker im Vordergrund als umfassendes Versicherungs-Know-how. Dennoch war auch dieses Modell nicht die endgültige Entwicklungsstufe der Musikbranche. Ein Grund dafür ist der sogenannte „Choice Overload“ – eine Überforderung durch zu viele Wahlmöglichkeiten.
Im Jahr 2000 veröffentlichten Psychologen der Columbia University und der Stanford University eine Studie über Marmeladen. An einem gewöhnlichen Tag wurden Besuchern eines Lebensmittelmarktes 24 verschiedene Marmeladensorten angeboten. An einem anderen Tag standen ihnen lediglich sechs Sorten zur Auswahl. Das erste Angebot zog erwartungsgemäß deutlich mehr Aufmerksamkeit auf sich. Das zweite führte jedoch zu mehr Käufen – tatsächlich waren die Verkaufszahlen zehnmal höher.
Zu viele Wahlmöglichkeiten sorgen dafür, dass Kunden länger suchen, aber weniger kaufen.
Eine zu große Auswahl kann Verbraucher lähmen. Die Musikindustrie hat für dieses Problem bereits eine Lösung gefunden: Spotify.
Spotify bietet nicht nur jeden Song einzeln an, sondern ermöglicht auch die Erstellung von Playlists und stellt Nutzern jede Woche automatisch neue Empfehlungen zusammen. Tatsächlich kommen drei verschiedene Machine-Learning-Mechanismen zum Einsatz, damit jeder Spotify-Nutzer wöchentlich eine personalisierte Playlist erhält. Dieses Modell können wir als „geführte Wahlfreiheit“ bezeichnen. Es ist nicht nur aus technologischer Sicht interessant, sondern führt auch zu starken Geschäftsergebnissen.
Für die Musikbranche erschien die digitale Distribution zunächst wie eine Nische – ähnlich wie digitale Angebote heute noch teilweise in der Versicherungsbranche wahrgenommen werden. Doch die Entwicklung zeigt, wie schnell sich das ändern kann.
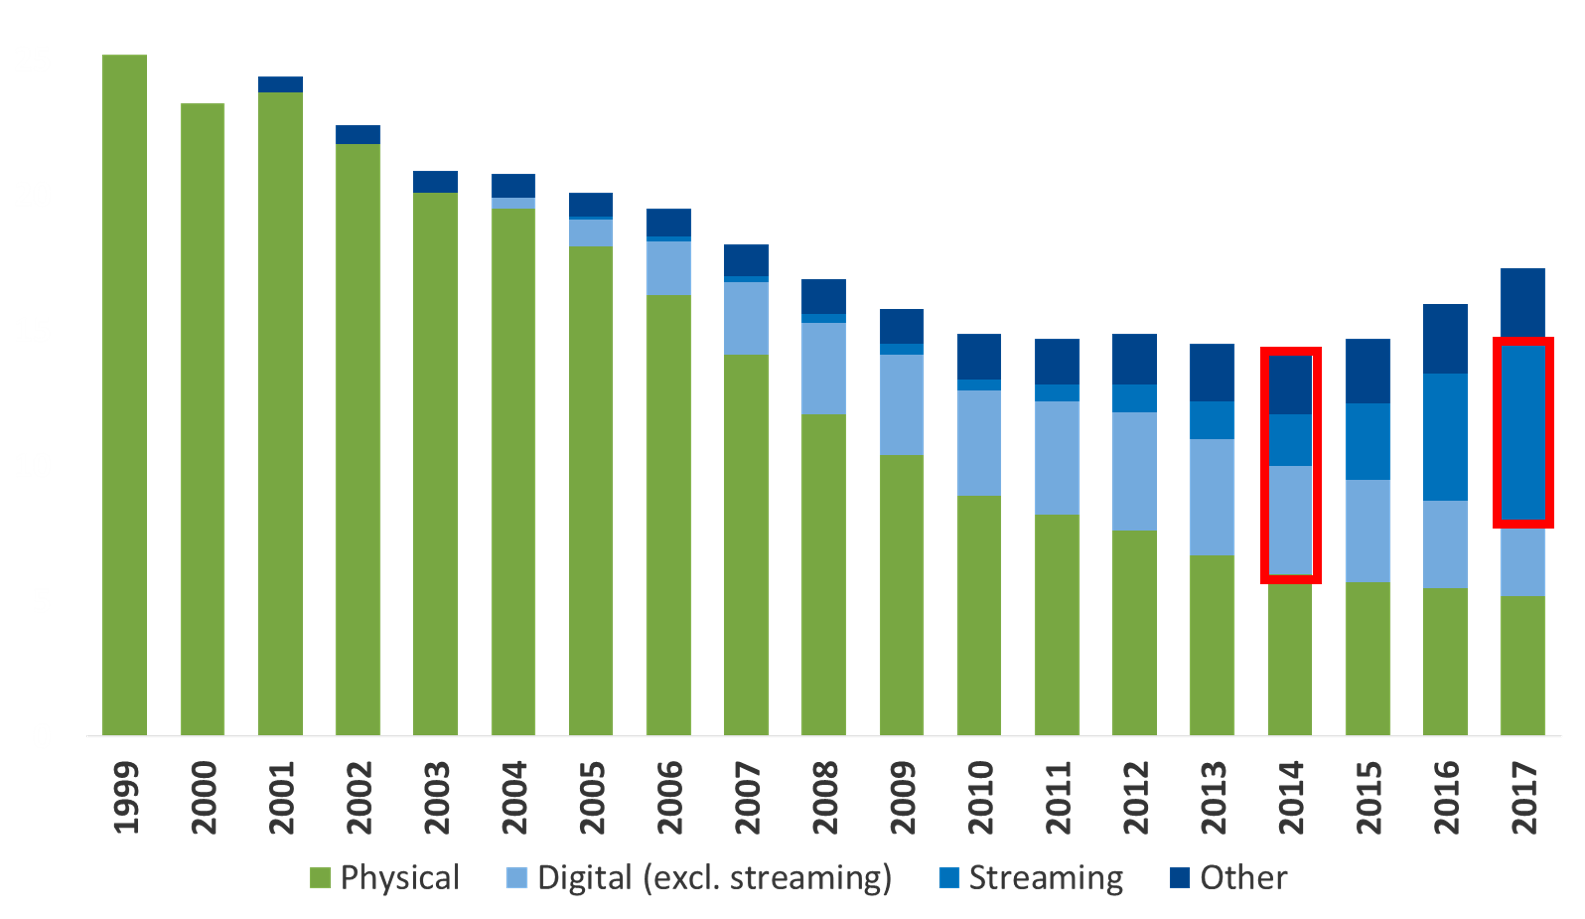
Im Jahr 2014 erreichte der digitale Vertrieb das Niveau des physischen Vertriebs, und bereits 2017 wurde Streaming zum größten Vertriebskanal.
„Sobald diese Veränderungen an Dynamik gewannen, verlief die Entwicklung unglaublich schnell.“
Ein ähnlicher Trend zeichnet sich in der Versicherungsbranche ab. Natürlich gibt es zahlreiche Unterschiede, insbesondere strenge regulatorische Anforderungen. Deshalb verläuft die digitale Transformation in der Versicherungsbranche langsamer und wird einen anderen Weg nehmen müssen als die Entwicklung von Universal zu Spotify. Dennoch ist diese Richtung unausweichlich.
In Gesprächen mit zahlreichen Versicherern in unterschiedlichen Märkten haben wir ein Muster von vier unterschiedlichen Digitalisierungstypen identifiziert. Daraus ergibt sich die Schlussfolgerung, dass die Versicherungsbranche in der Lage sein sollte, digitale Kunden digital und traditionelle Kunden traditionell zu bedienen – jeweils so, wie sie es wünschen, ohne dabei die grundlegenden Prinzipien der Versicherungsbranche aus den Augen zu verlieren.